 |



| 指标 | 2025年数值 | 同比或增速 | 数据来源 |
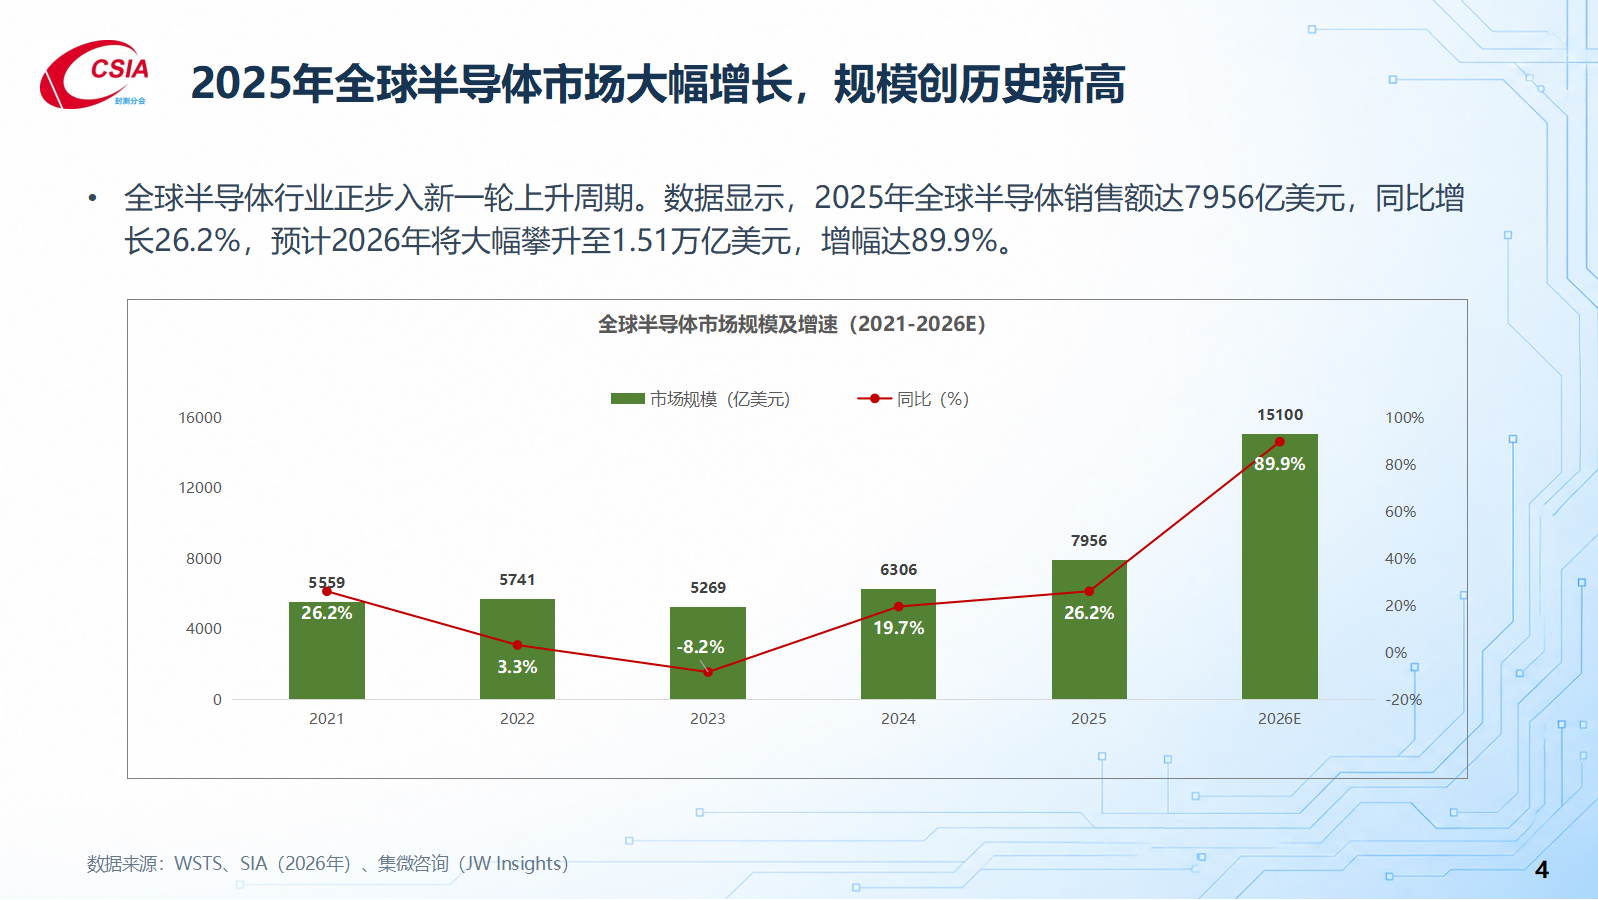
| 全球半导体销售额 | 7956亿美元 | +26.2% | WSTS、SIA |
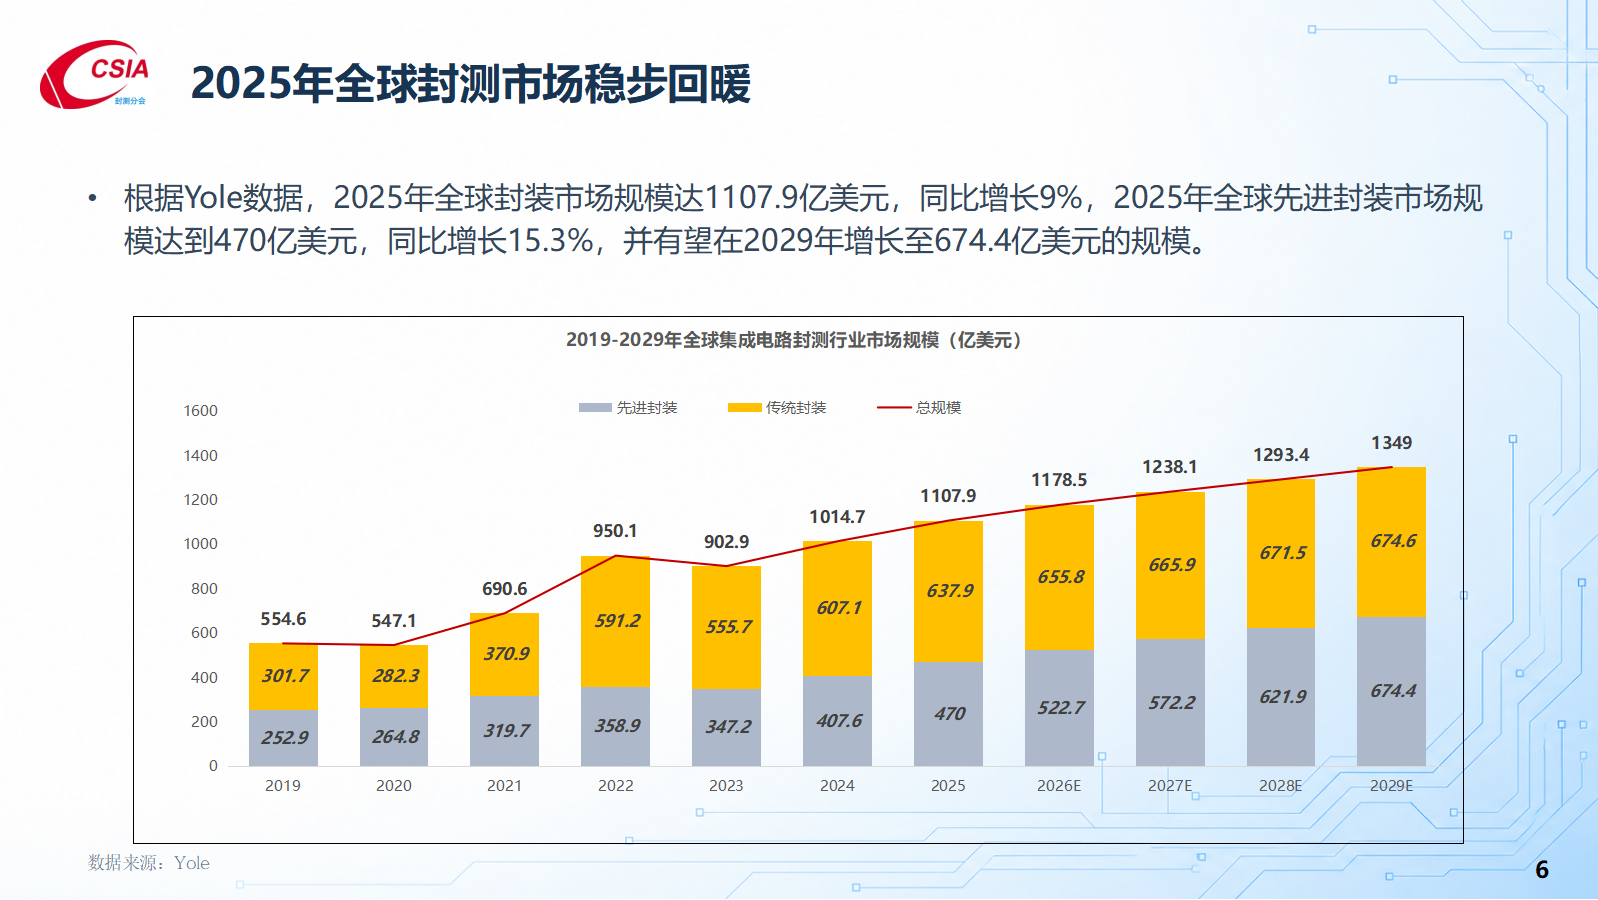
| 全球封装市场规模 | 1107.9亿美元 | +9.0% | Yole |
| 全球先进封装市场 | 470亿美元 | +15.3% | Yole |
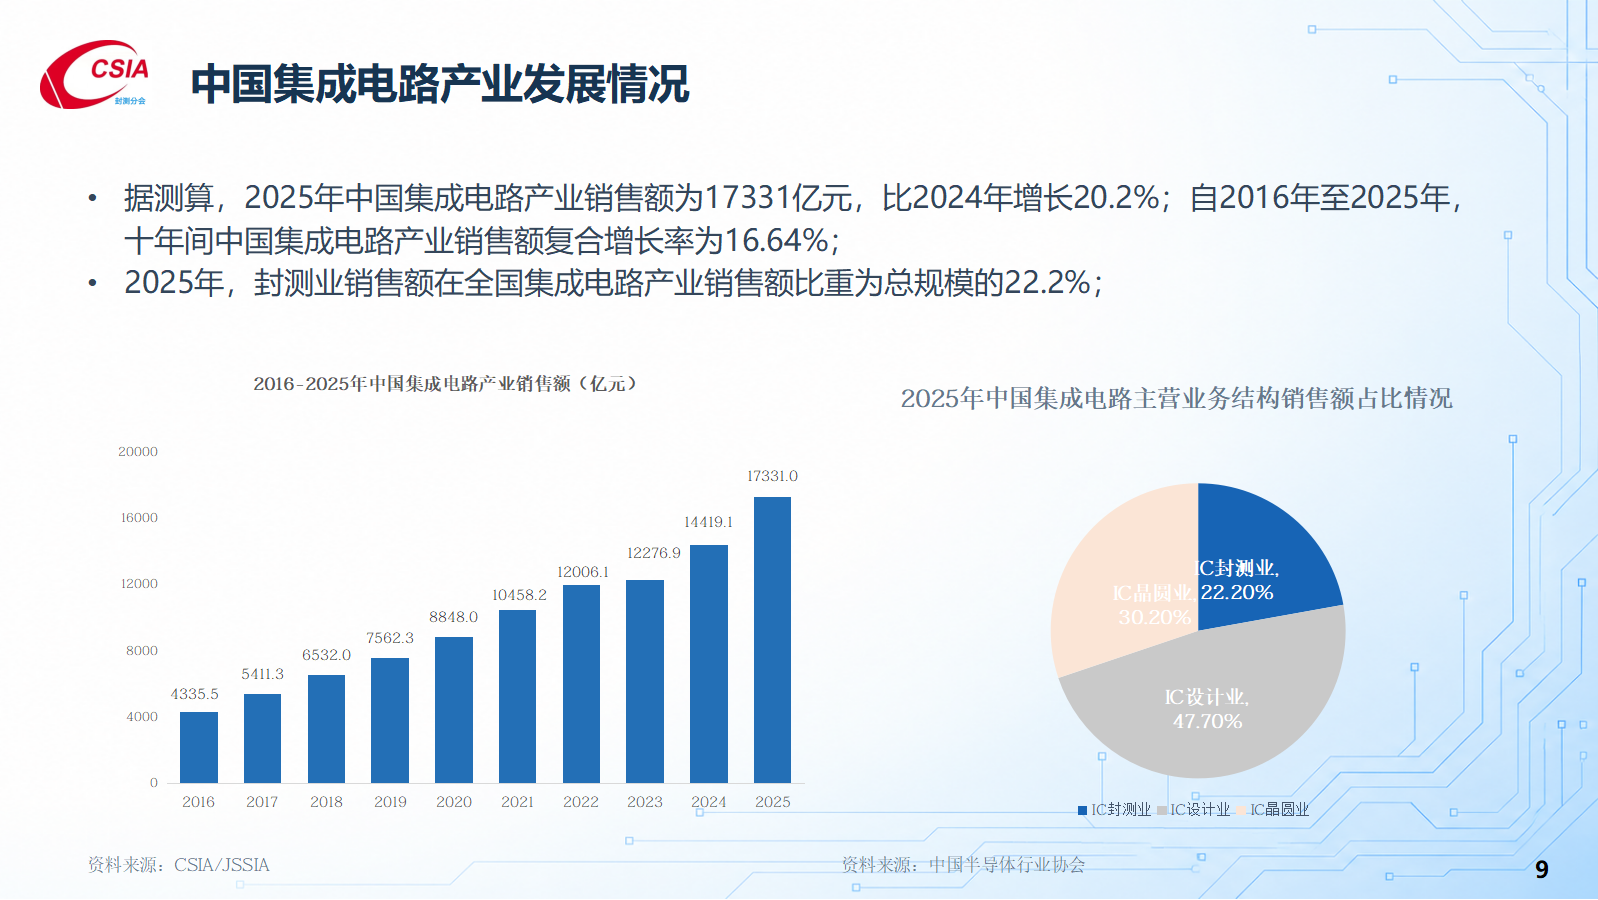
| 中国集成电路产业销售额 | 17331亿元 | +20.2% | CSIA |
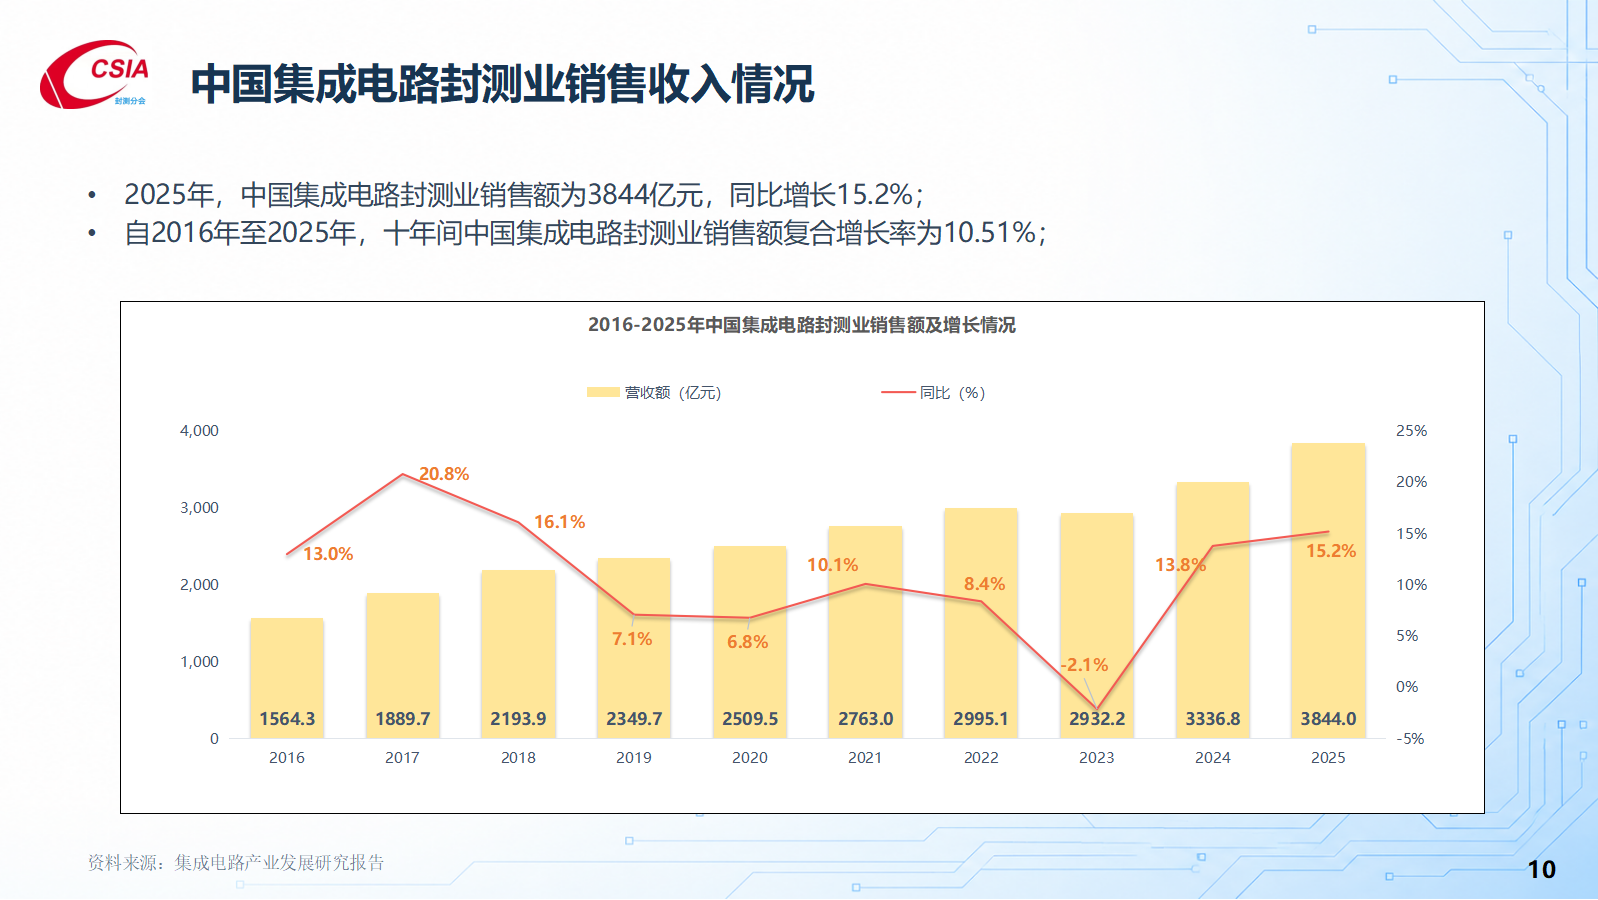
| 中国封测业销售额 | 3844亿元 | +15.2% | CSIA |
| 封测占集成电路产业比重 | 22.2% | 占比下降 | CSIA |
三、国内现状:3844亿元规模之下的结构性压力
2025年中国集成电路产业销售额17331亿元,同比增长20.2%;2016至2025年十年复合增长率16.64%。同期封测业销售额3844亿元,同比增长15.2%,十年复合增长率10.51%,占全国集成电路产业销售额的22.2%。主要指标如表1所示。
三个数字放在一起,指向同一个判断:封测仍在增长,但增长质量正在被拉开差距。封测增速低于产业整体5个百分点,十年复合增速低6.1个百分点,占比因此持续承压。增长的主要动力来自设计端的大算力芯片与存储,封测处在“承接”位置;若不能在2.5D/3D、晶圆级与板级封装上形成高端产能,规模优势就难以转化为价值优势。
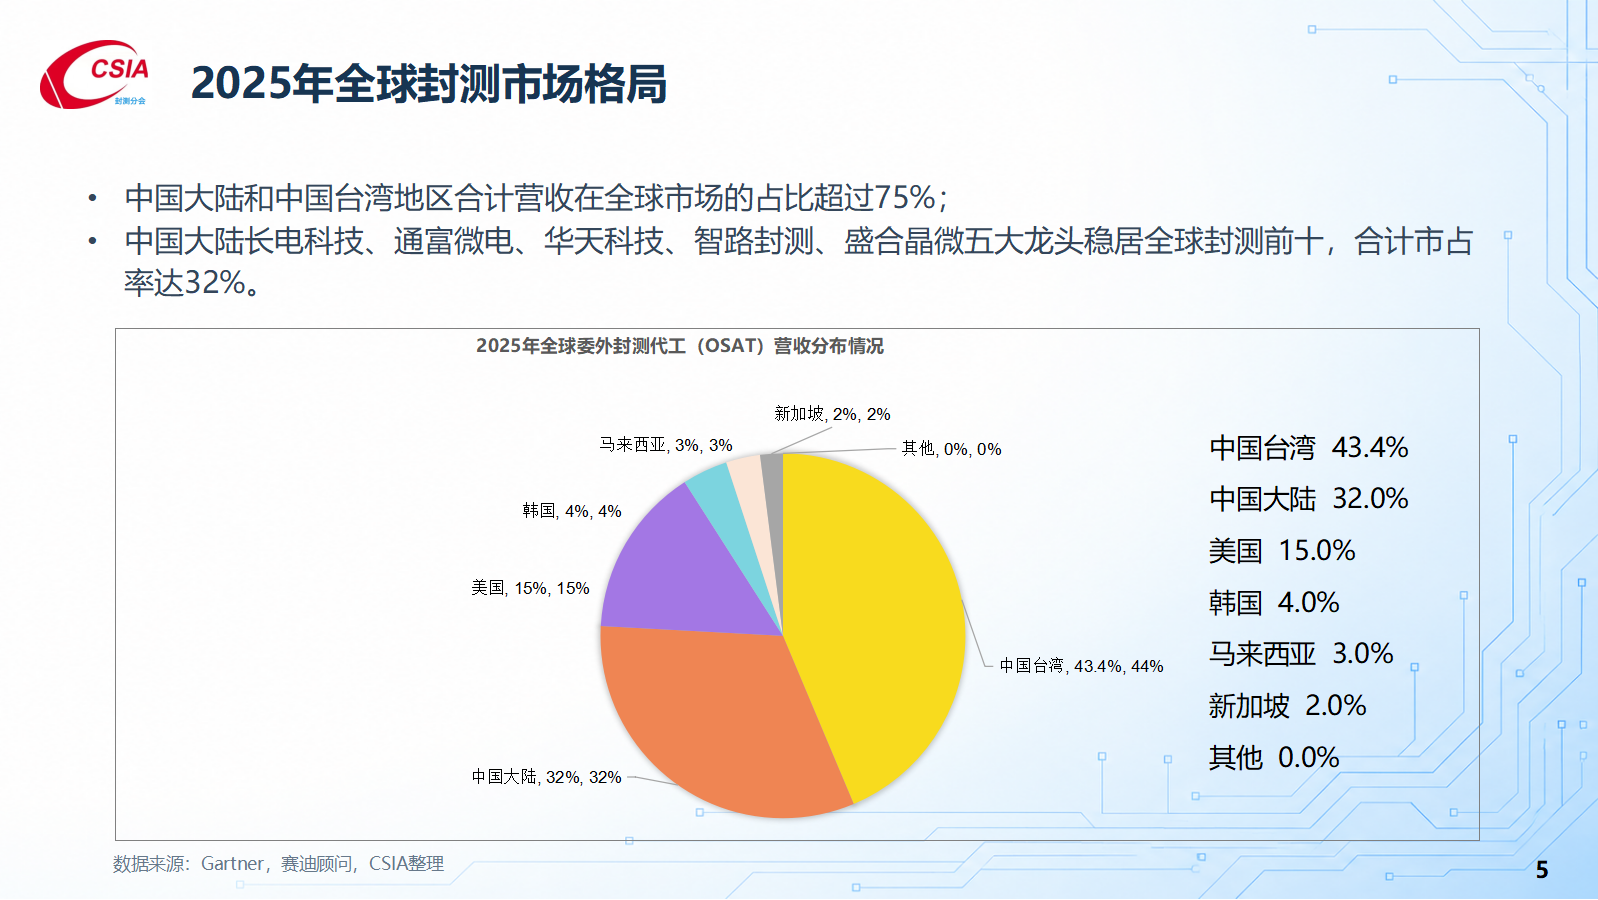
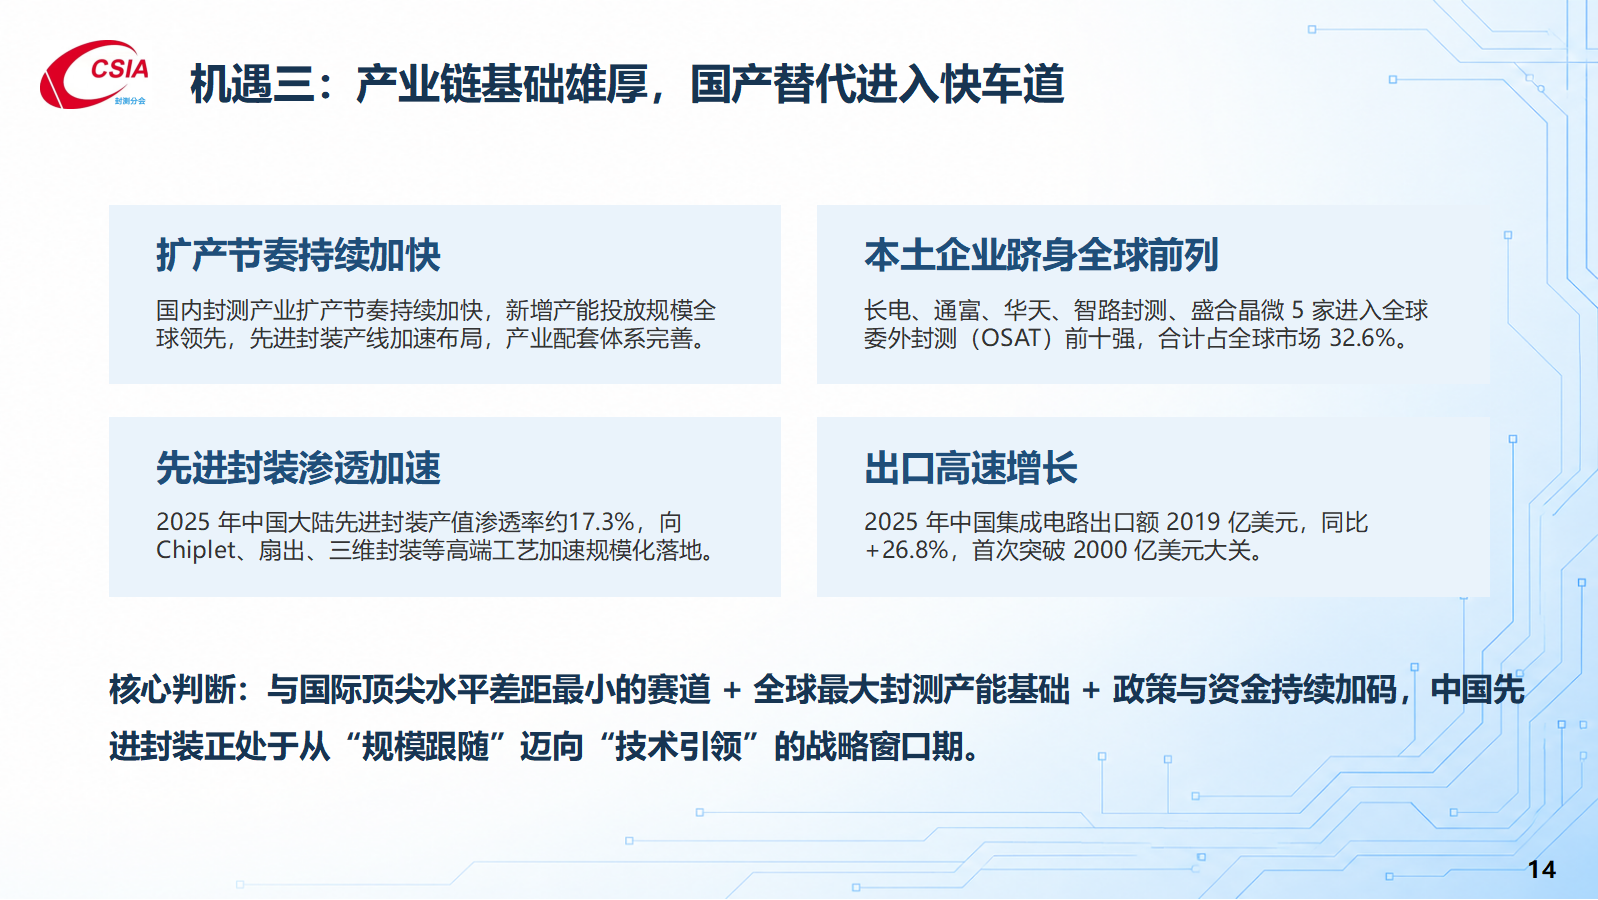
另一面是基础依然雄厚。中国大陆拥有全球最大的封测产能与最完整的封装品类,五大龙头合计32%的全球份额,是产业升级的现实起点。中国封测的问题不是“有没有产能”,而是“产能落在哪一档”。
四、机遇:算力需求、订单外溢与产业基础的三重叠加
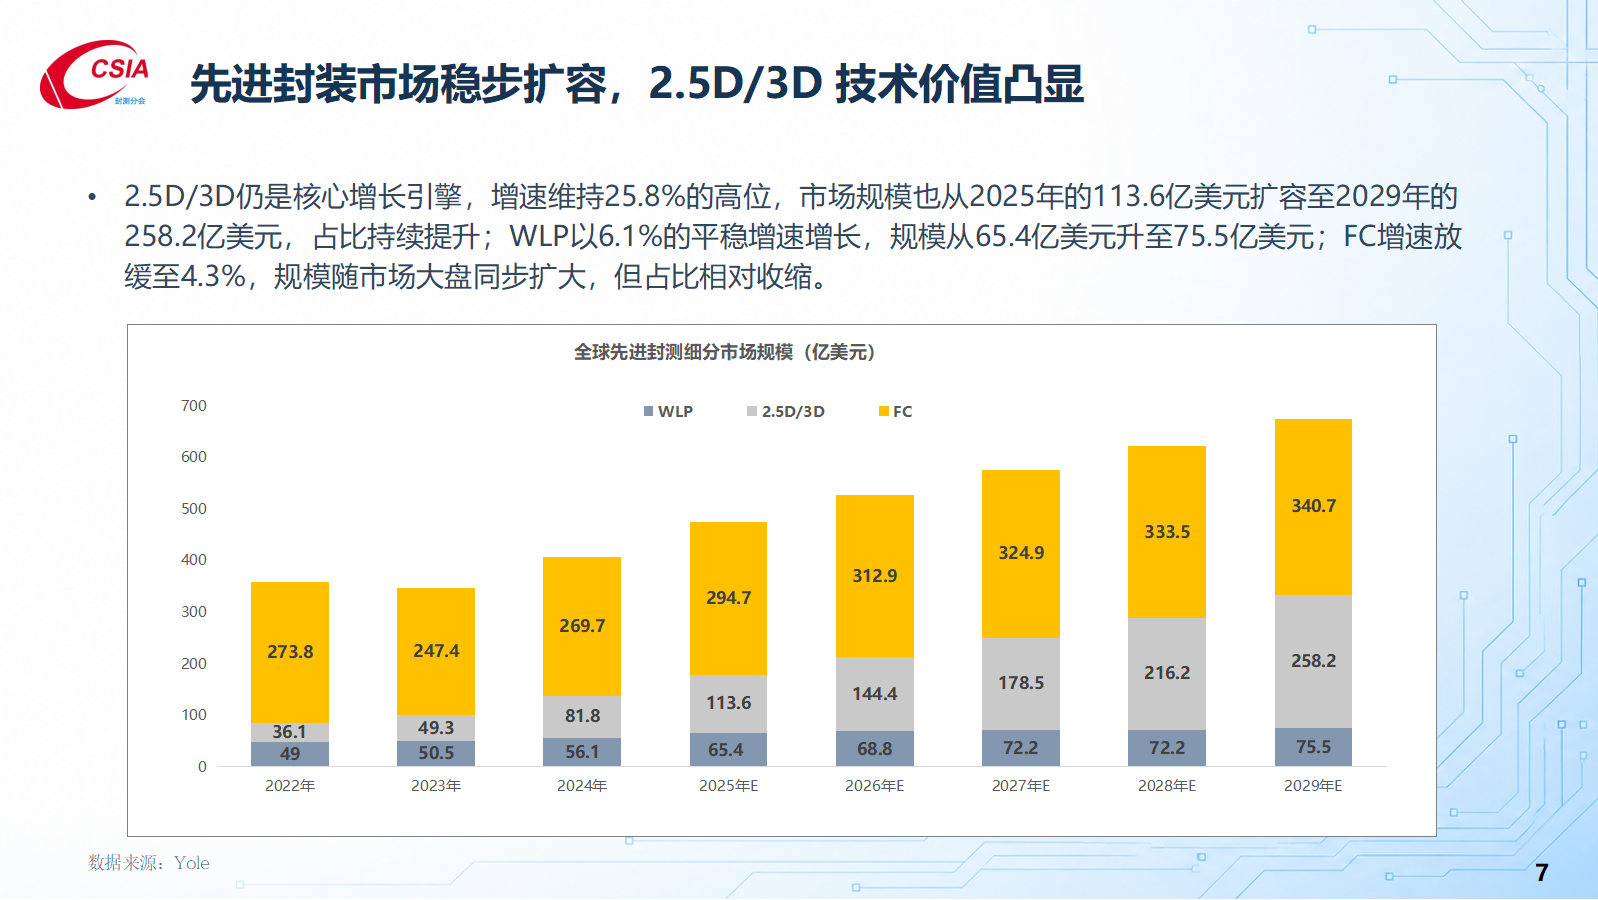
2026年全球2.5D/3D高端封装市场规模预计达154亿美元,增速接近20%;中国智能算力规模预计2576.5 EFLOPS,同比增长87.9%;全球AI服务器出货量280万台,同比增长约30.5%。价格端的信号更直接:AI专属封装毛利率可达48%至55%,而传统封测毛利率仅10%至15%。同样的设备、同样的人,产品结构不同,盈利能力相差三到四倍,扩产先进封装的动力由此内生。
单台AI服务器对先进封装的需求是传统服务器的数十倍。台积电CoWoS产能缺口超过30%,订单排期最长52周;日月光全系列先进封装产品报价上调,最高幅度达20%。高端产能持续紧张之下,海外客户开始主动拆分订单向国内转移。2026年上半年,长电、通富、华天、盛合晶微、甬矽五家头部企业累计宣布先进封装扩产金额接近400亿元,全部瞄准AI算力赛道。这是国内封测第一次以“产能承接方”而非“低端替代方”的身份进入全球分工体系。
在设备、材料、EDA等环节,中国与国际先进水平的差距以代际计;在封测环节,差距集中在2.5D/3D与HBM堆叠等少数高端工艺,且已有可对标的产能与客户基础。差距小、市场大、政策与资金持续加码三者同时成立,意味着中国先进封装正处在从“规模跟随”迈向“技术引领”的战略窗口期。窗口期的另一面是时限:海外产能一旦补齐,订单外溢的红利会迅速收窄。
五、挑战:四块短板决定窗口期成败
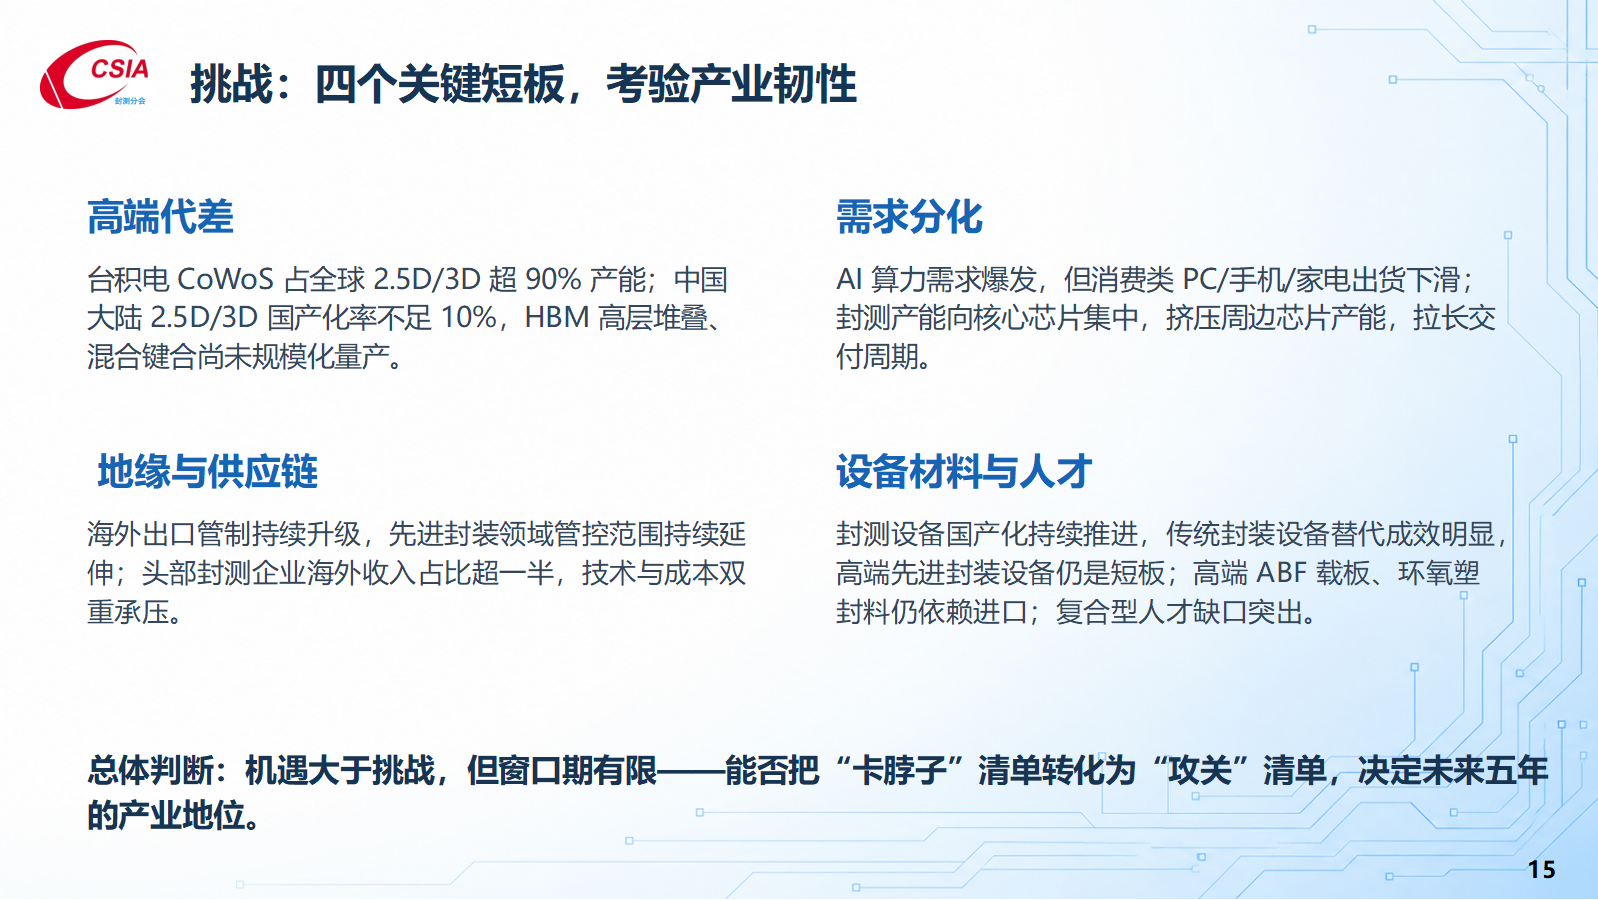
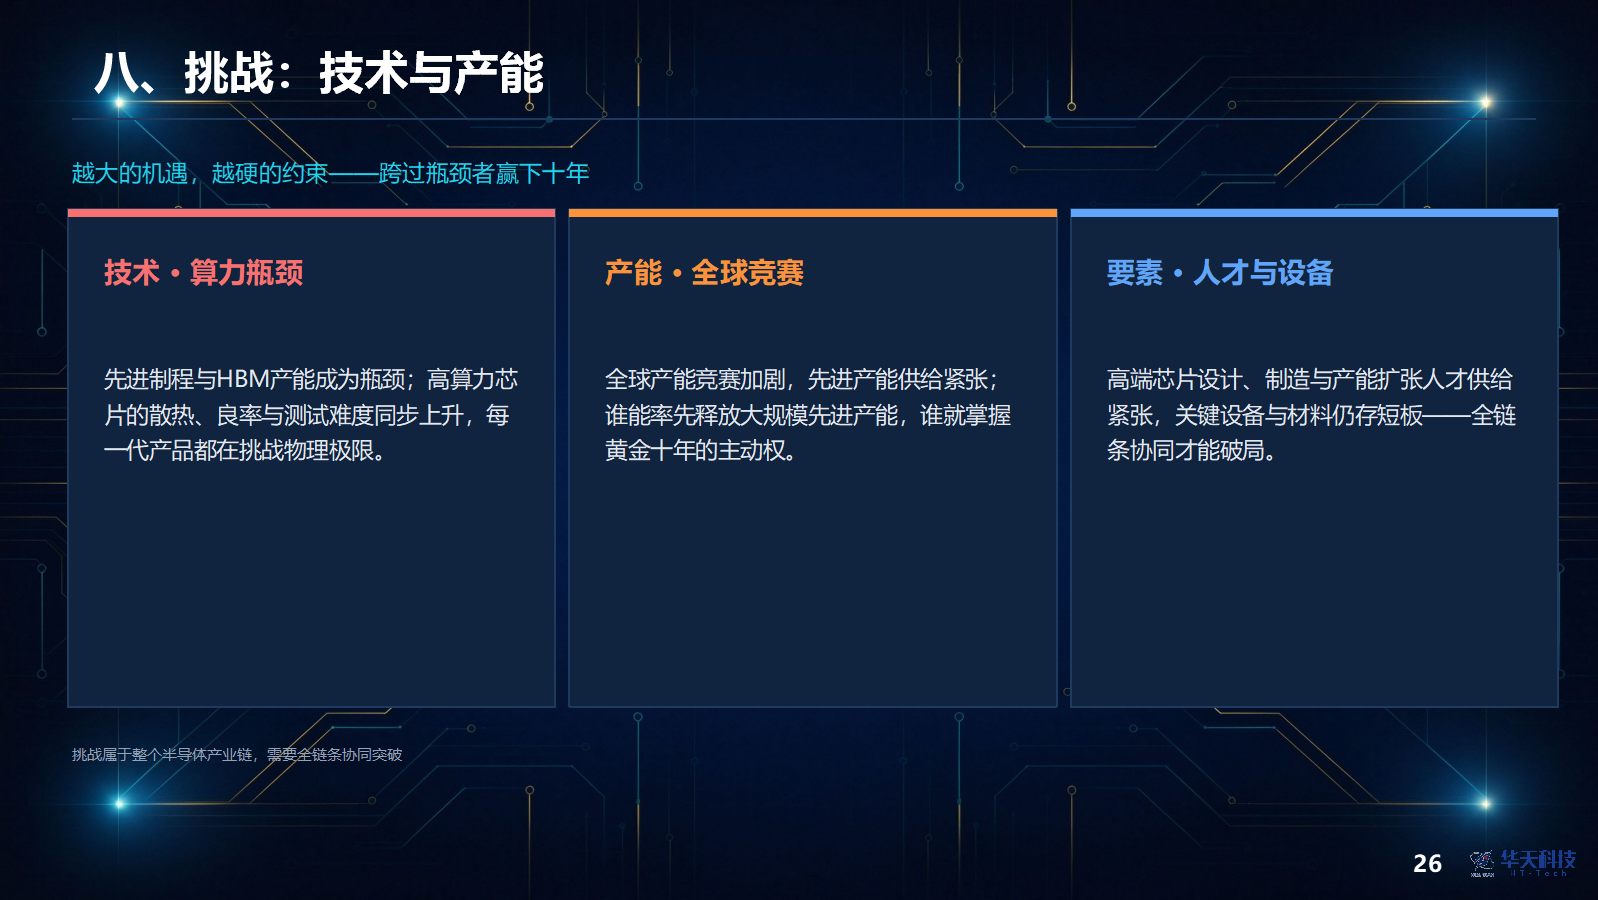
台积电CoWoS占全球2.5D/3D产能超过90%;中国大陆2.5D/3D国产化率不足10%,HBM高层堆叠与混合键合尚未规模化量产。这意味着在最高端产品上,国内封测仍处在“能做样品、难做量产”的阶段。高端代差不是单点技术问题,而是工艺、设备、材料与设计协同的系统差距。
AI算力需求爆发的同时,消费类PC、手机、家电出货下滑。封测产能向核心芯片集中,挤压周边芯片产能,拉长交付周期。对封测企业而言,这意味着同一座工厂要同时服务两类节奏完全不同的客户,产能利用率与产品组合管理的难度显著上升。
海外出口管制持续升级,先进封装领域的管控范围不断延伸。头部封测企业海外收入占比超过一半,技术与成本双重承压。一旦管制覆盖关键设备、材料或设计工具,产能爬坡的节奏就会被打断,订单转移的窗口也可能随之关闭。
封测设备国产化持续推进,传统封装设备替代成效明显,但高端先进封装设备仍是短板;高端ABF载板、环氧塑封料仍依赖进口;既懂工艺又懂设计与系统集成的复合型人才缺口突出。设备与材料决定产能上限,人才决定良率爬坡速度,两者都不是短期投入可以解决。总体判断是:机遇大于挑战,但窗口期有限。
六、长期变量:AI、机器人、电池的指数叠加
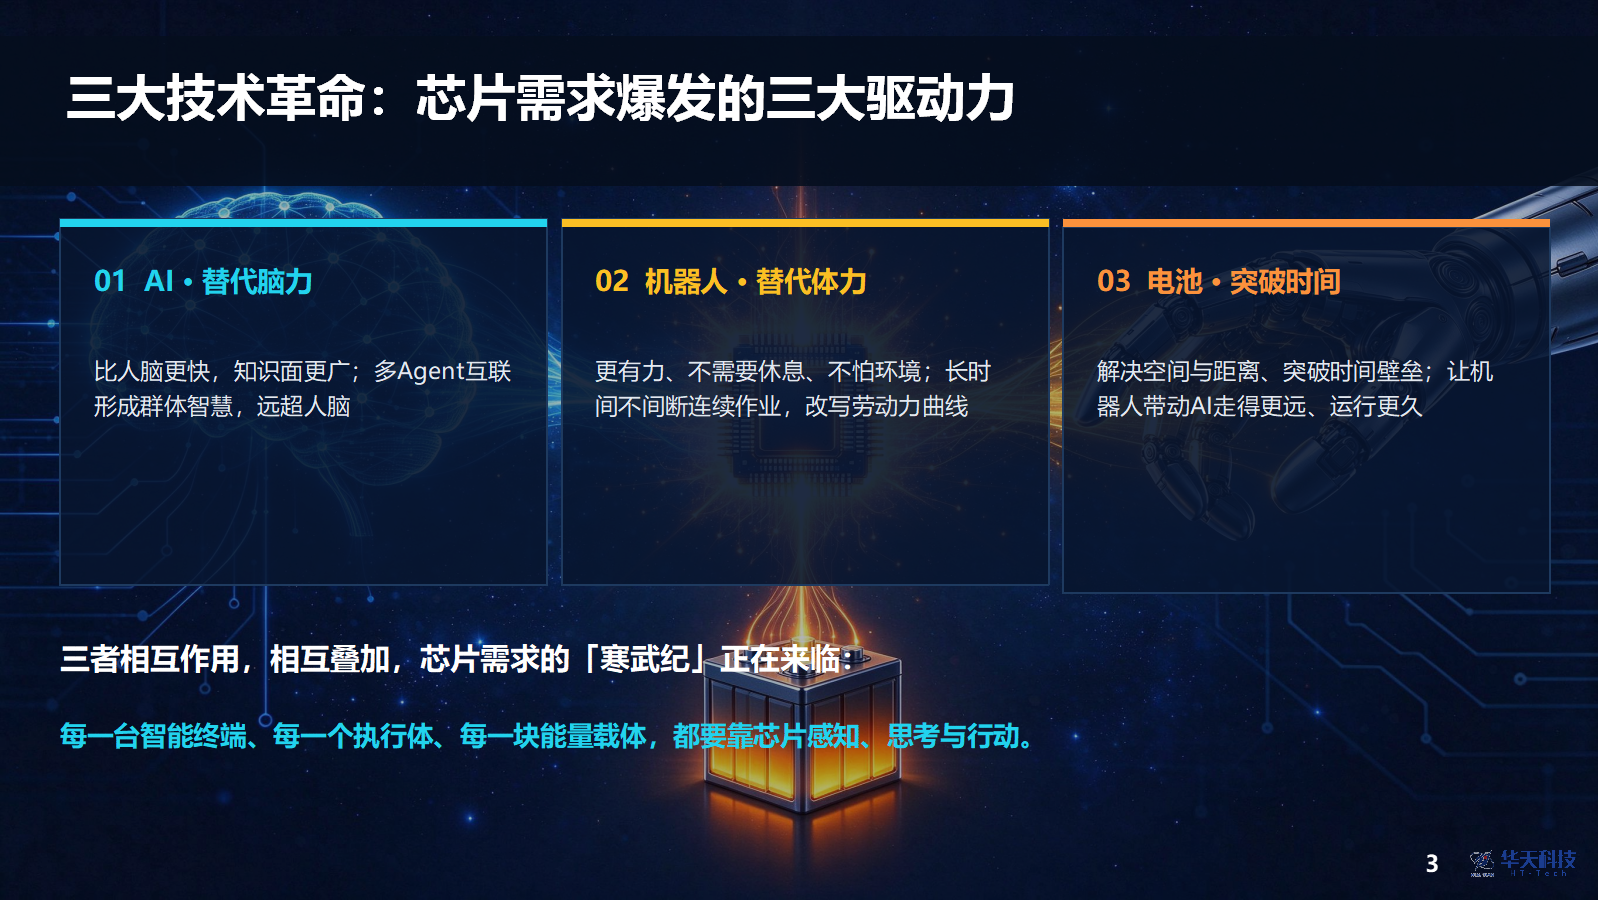
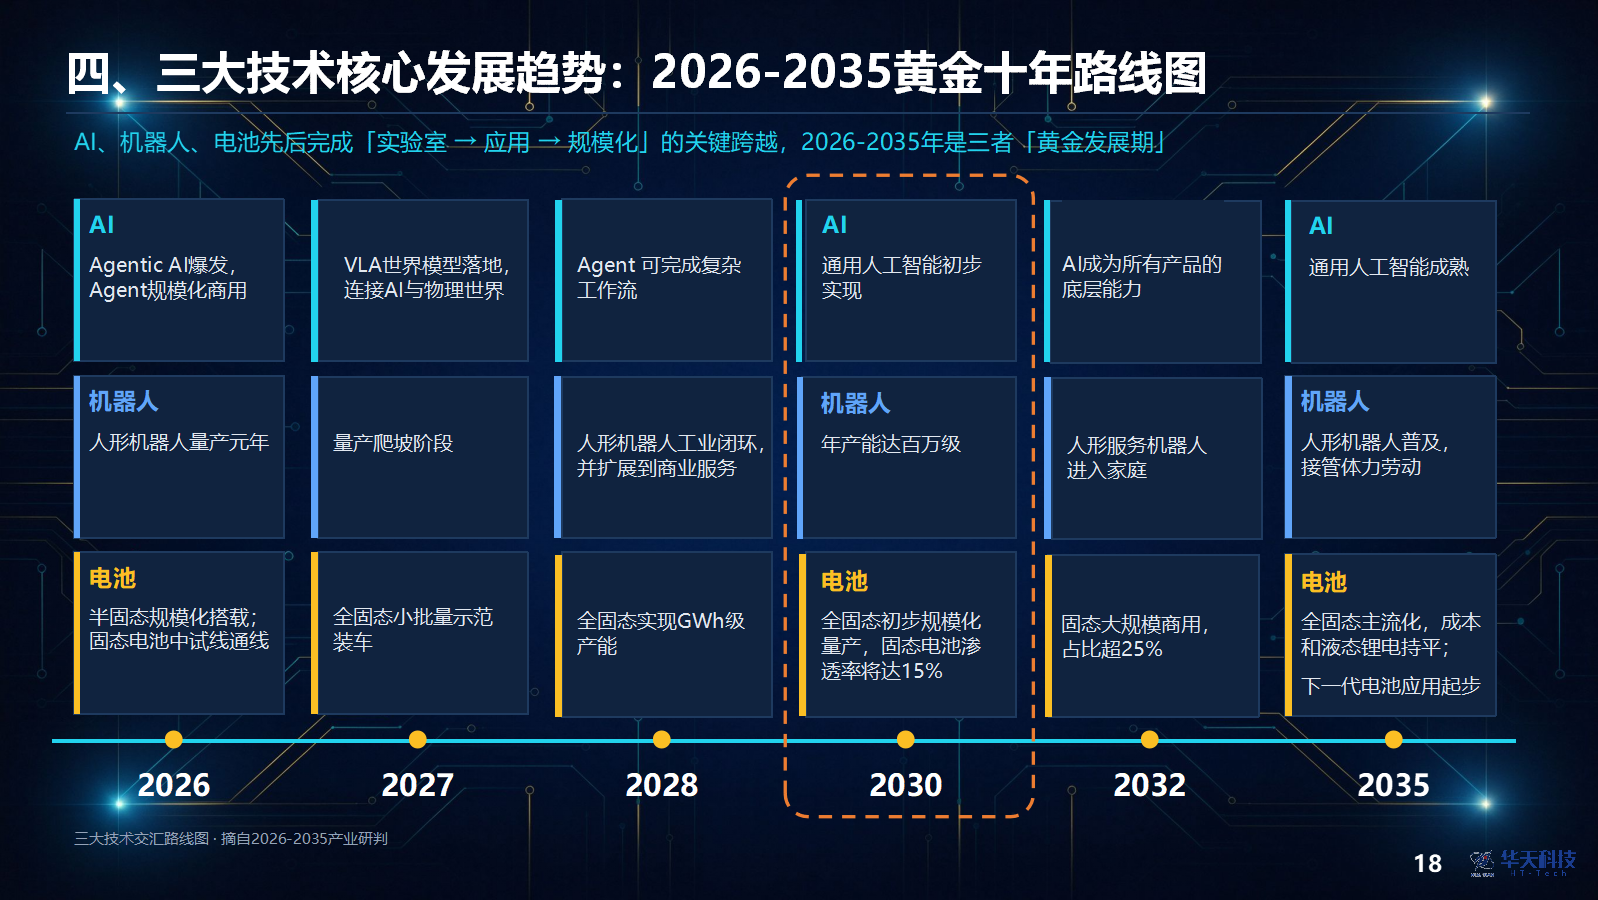
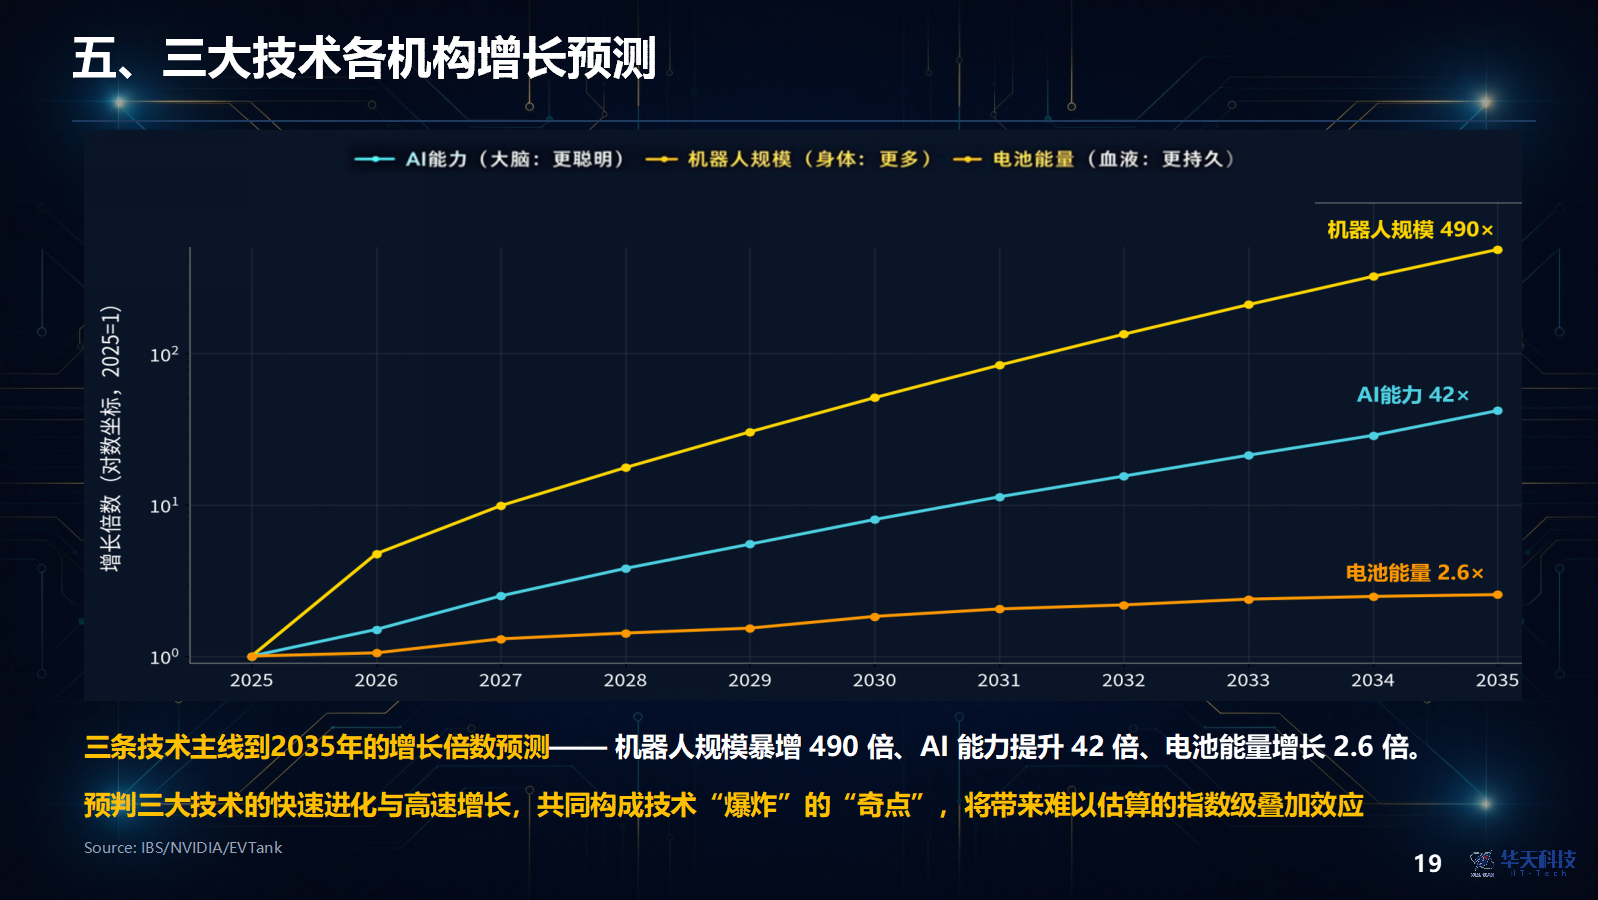
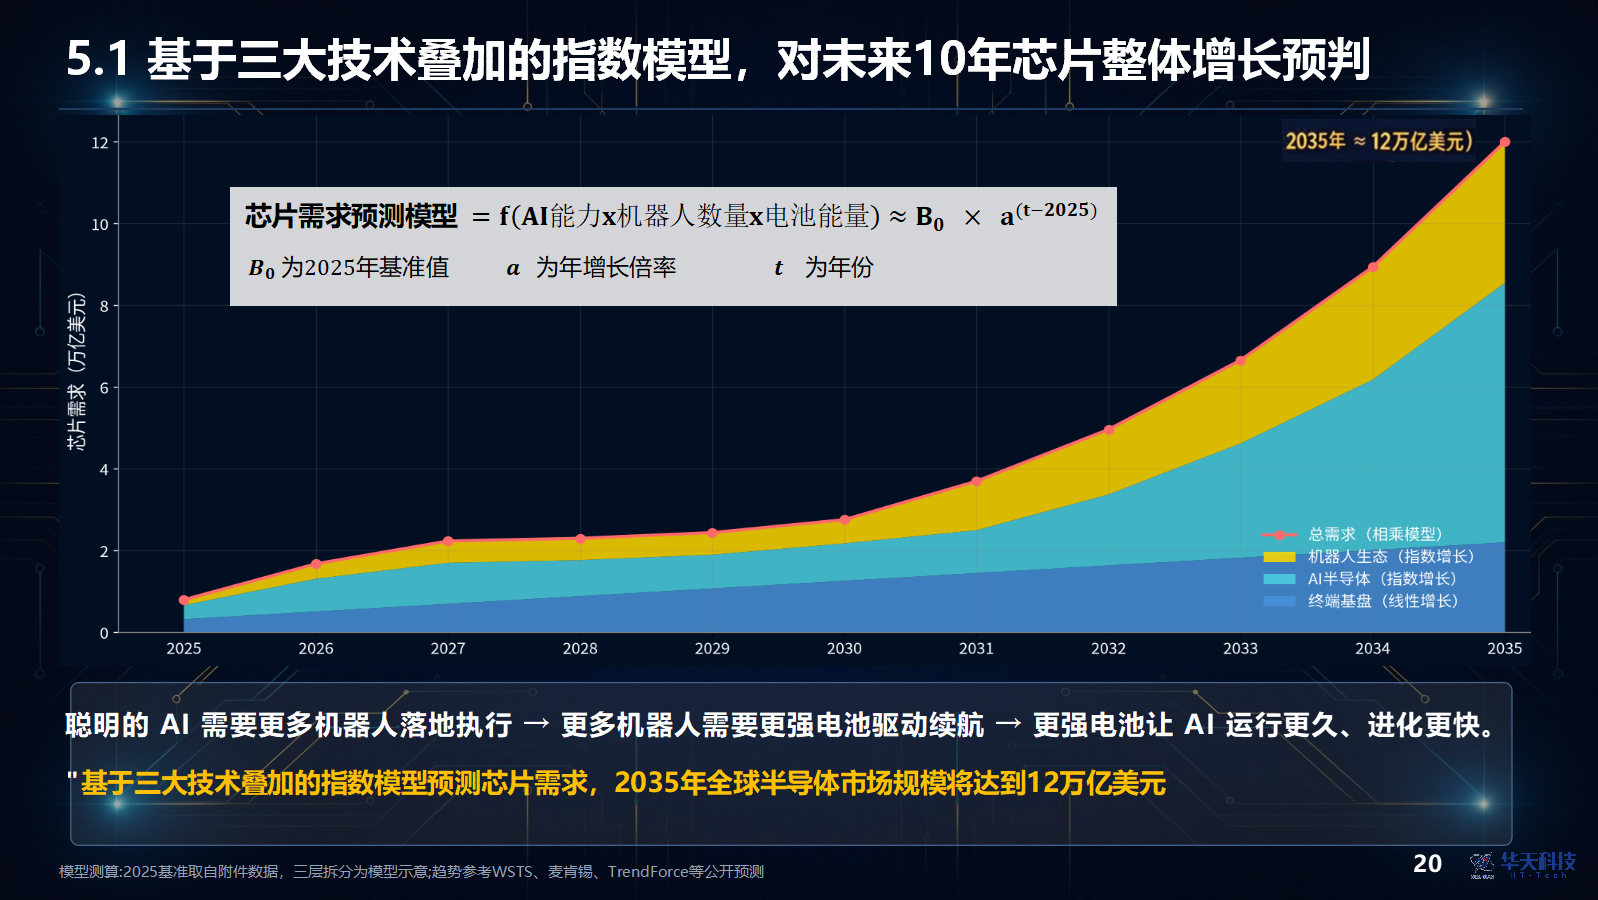
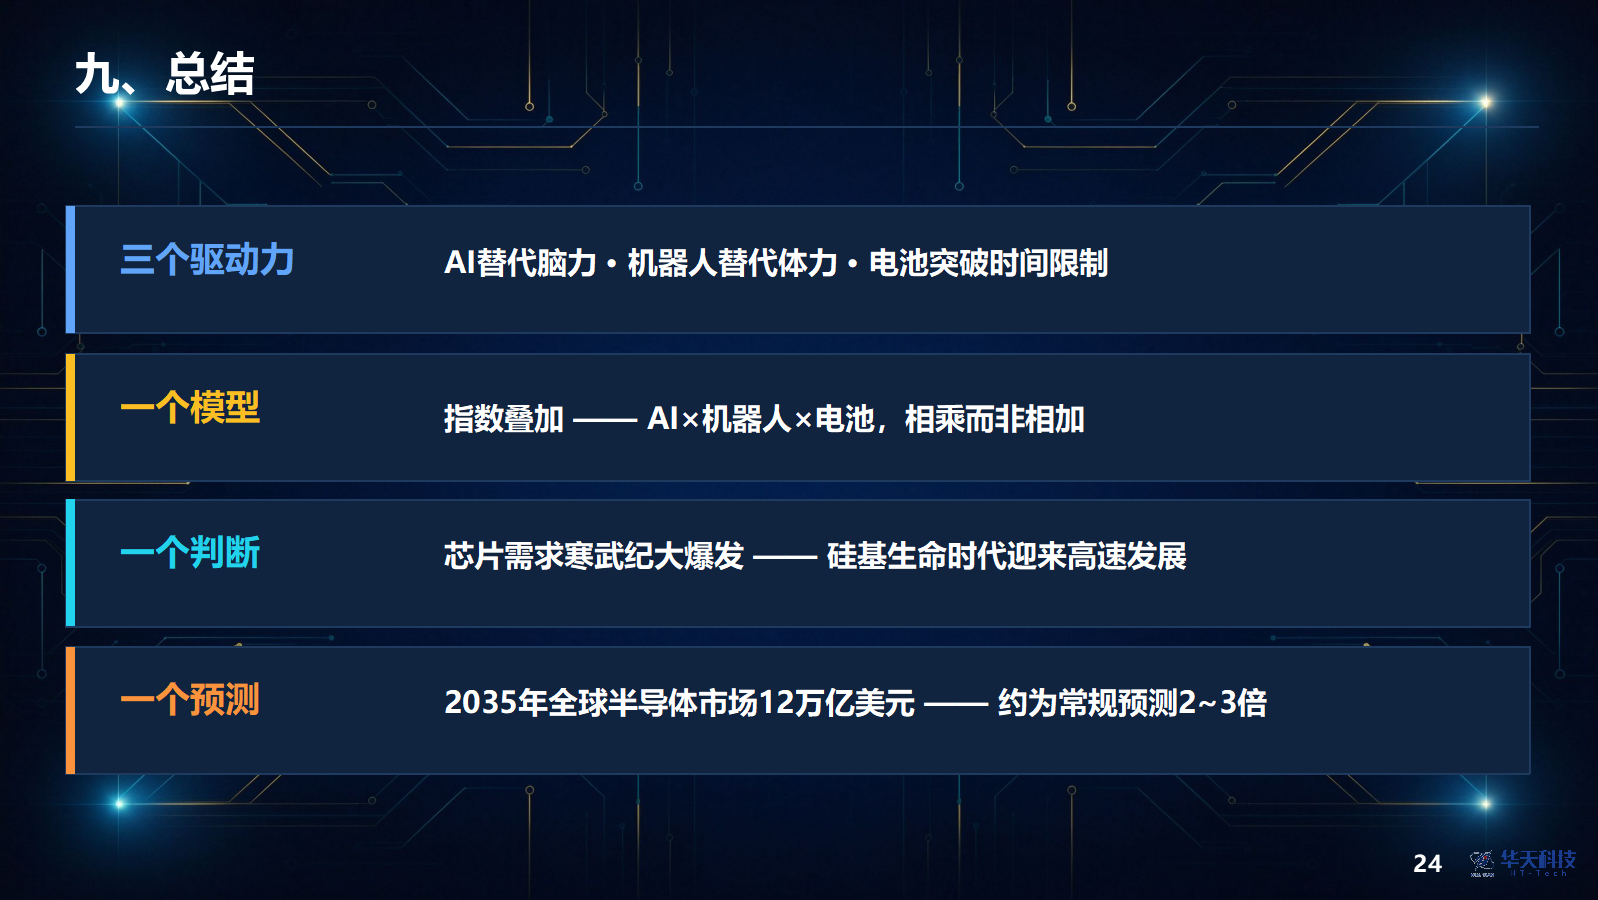
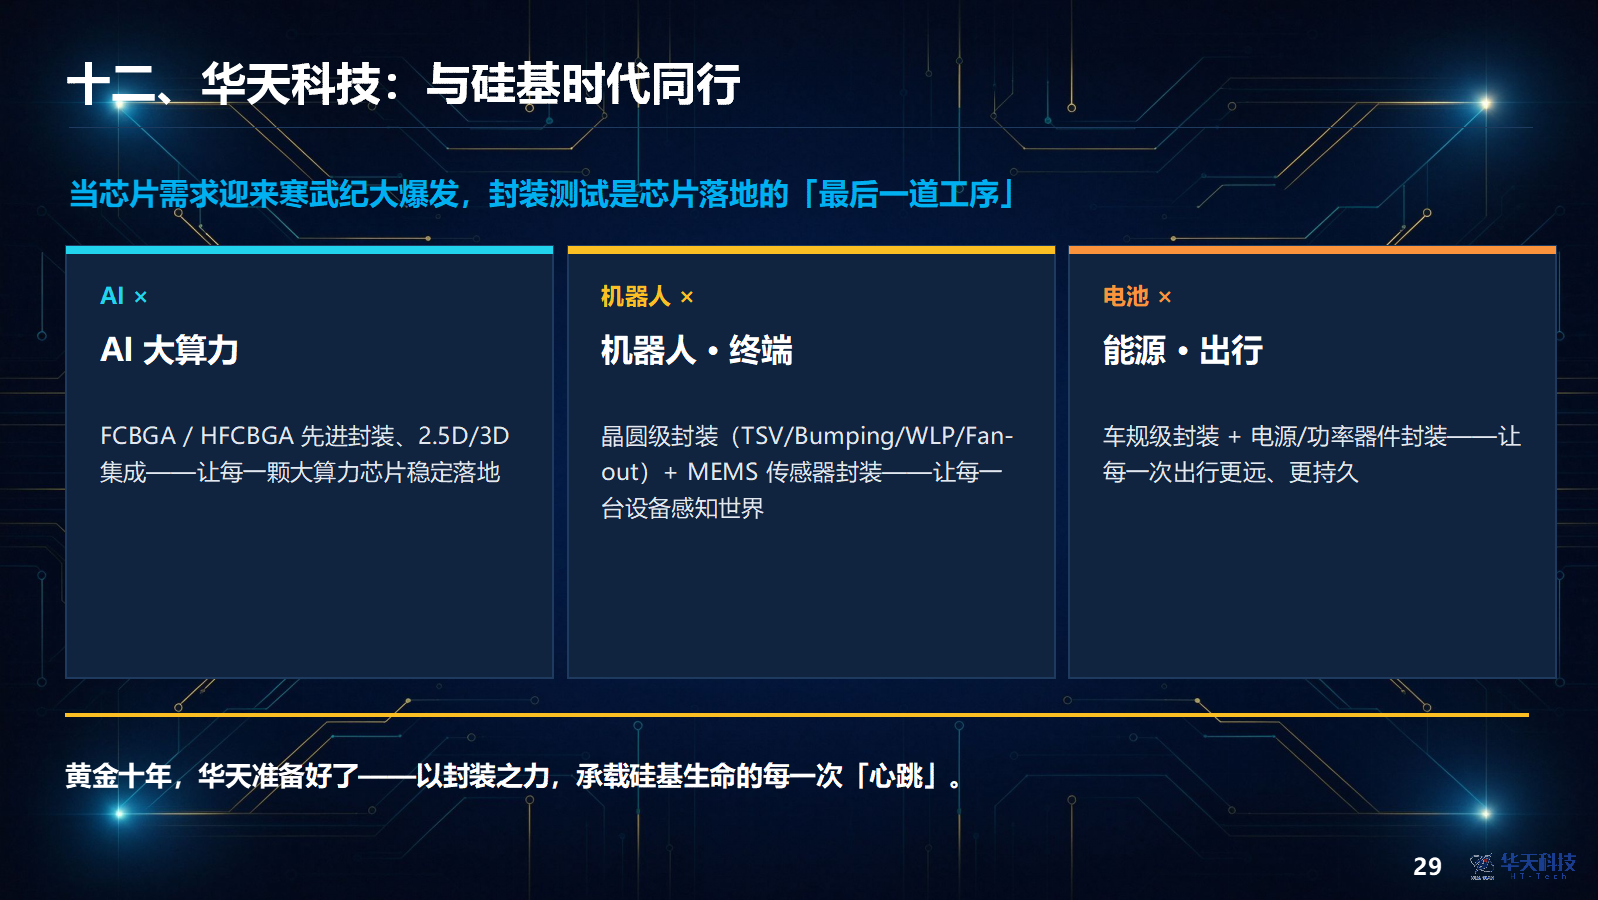
如果只看当下,封测的增量来自AI服务器;把视角拉到2035年,需求结构会被三件事同时改写。AI替代脑力,比人脑更快、知识面更广,多智能体互联形成群体智慧;机器人替代体力,一台机器人等效2至5个班次的人力,可连续作业、进入人类禁区;电池突破时间,把设备从插座上解放出来,让机器人带动AI走得更远、运行更久。三者不是并列关系,而是相互加强:更强的AI需要更多机器人执行,更多机器人需要更强电池续航,更强电池又让AI运行更久、进化更快。芯片需求因此呈相乘而非相加的放大。
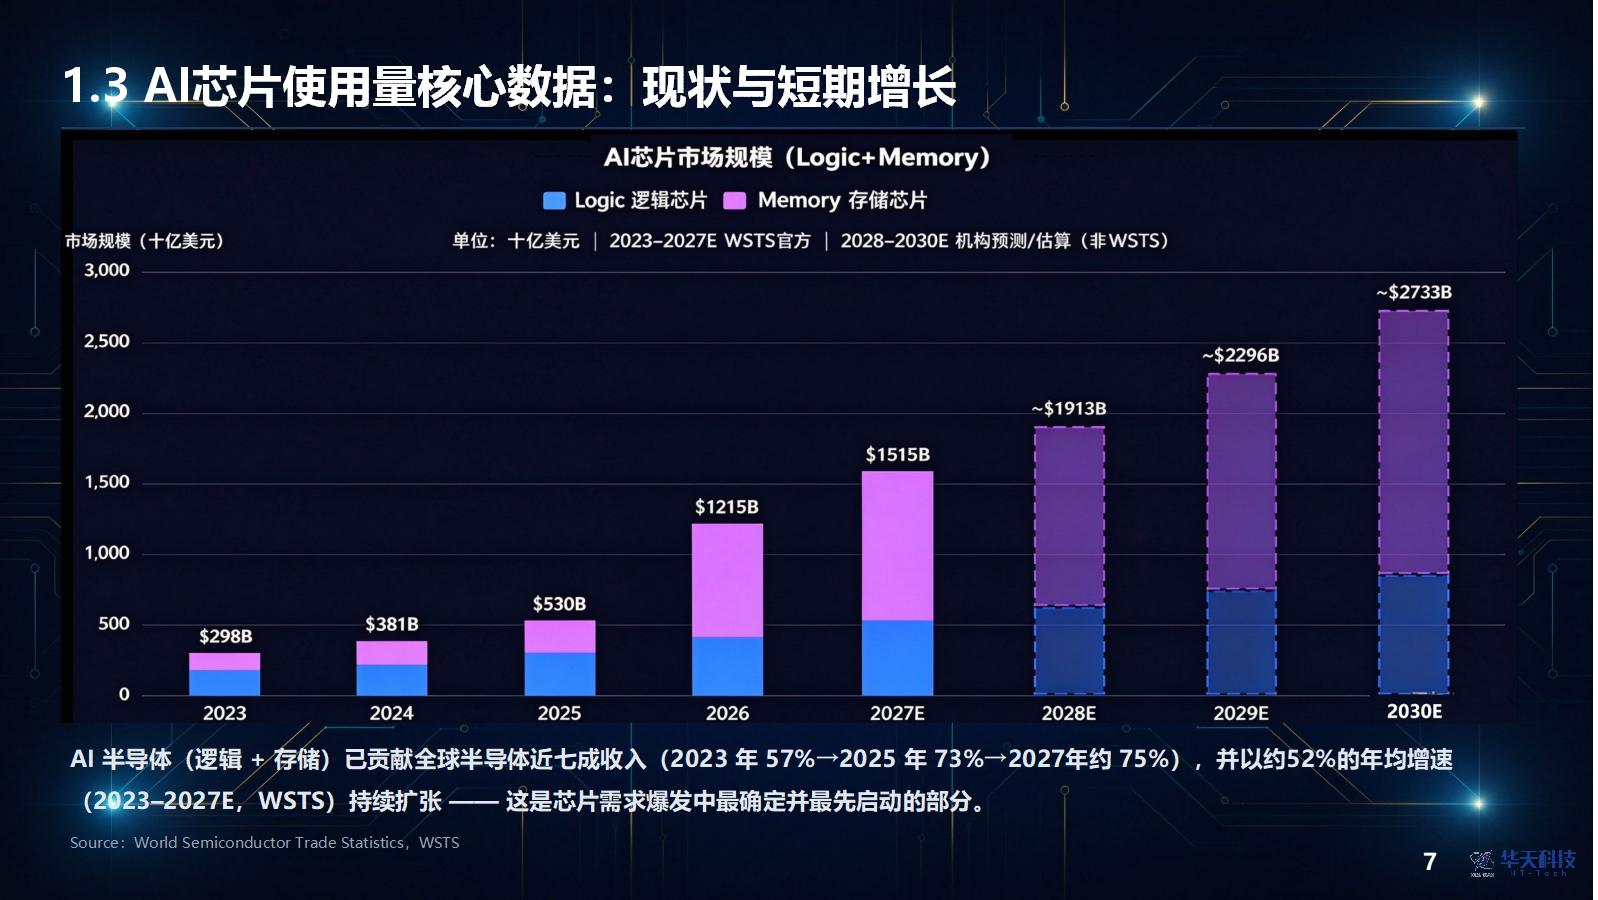
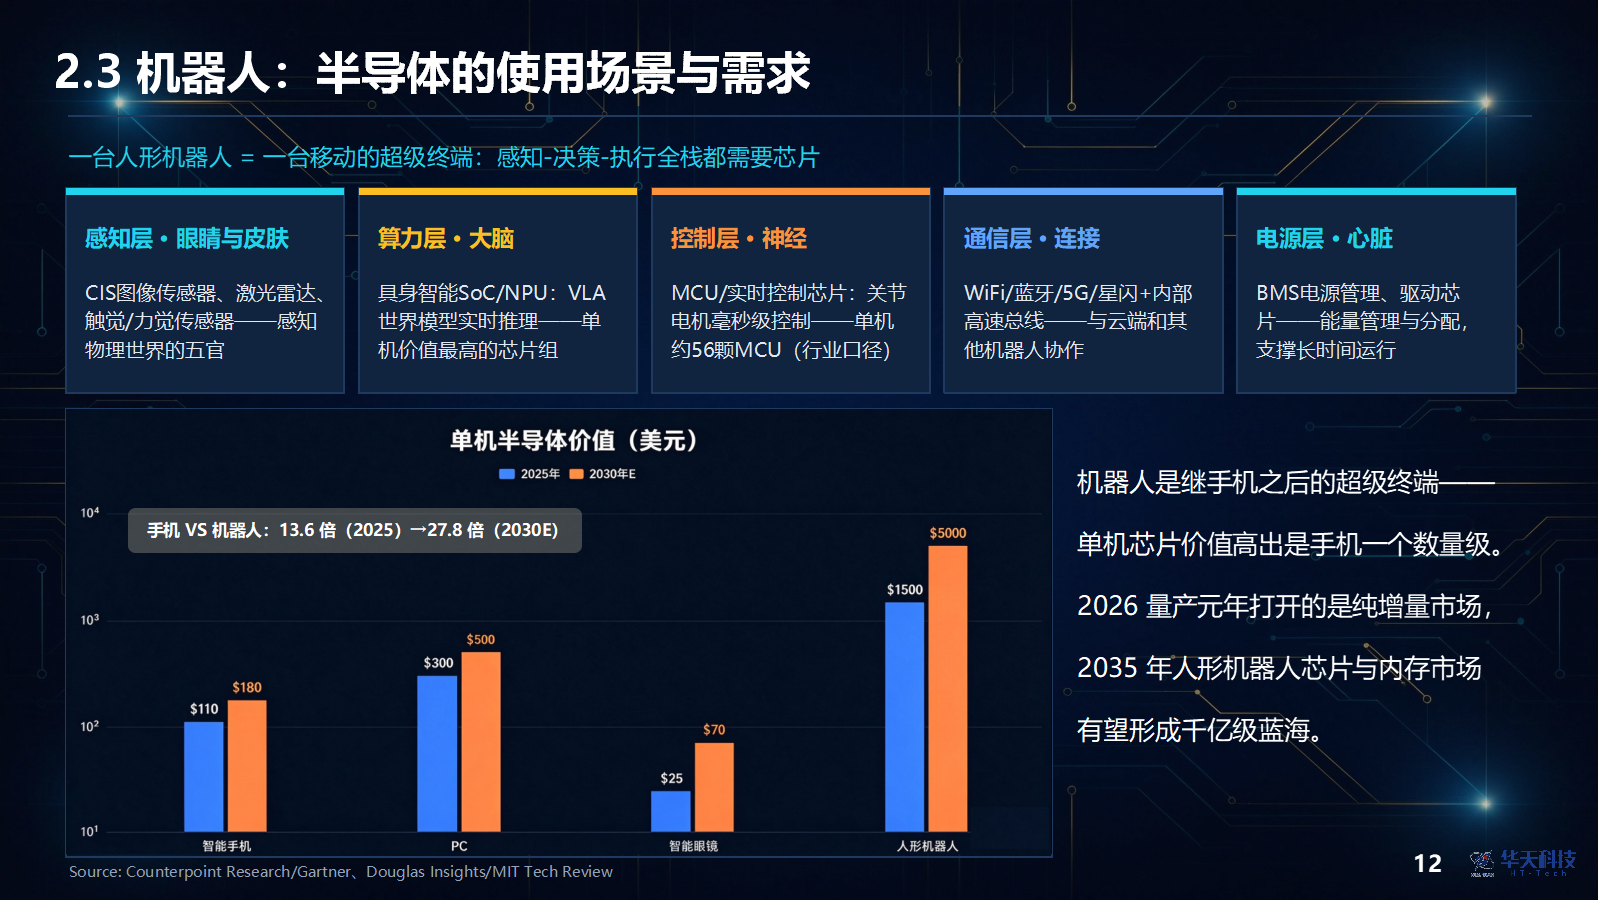
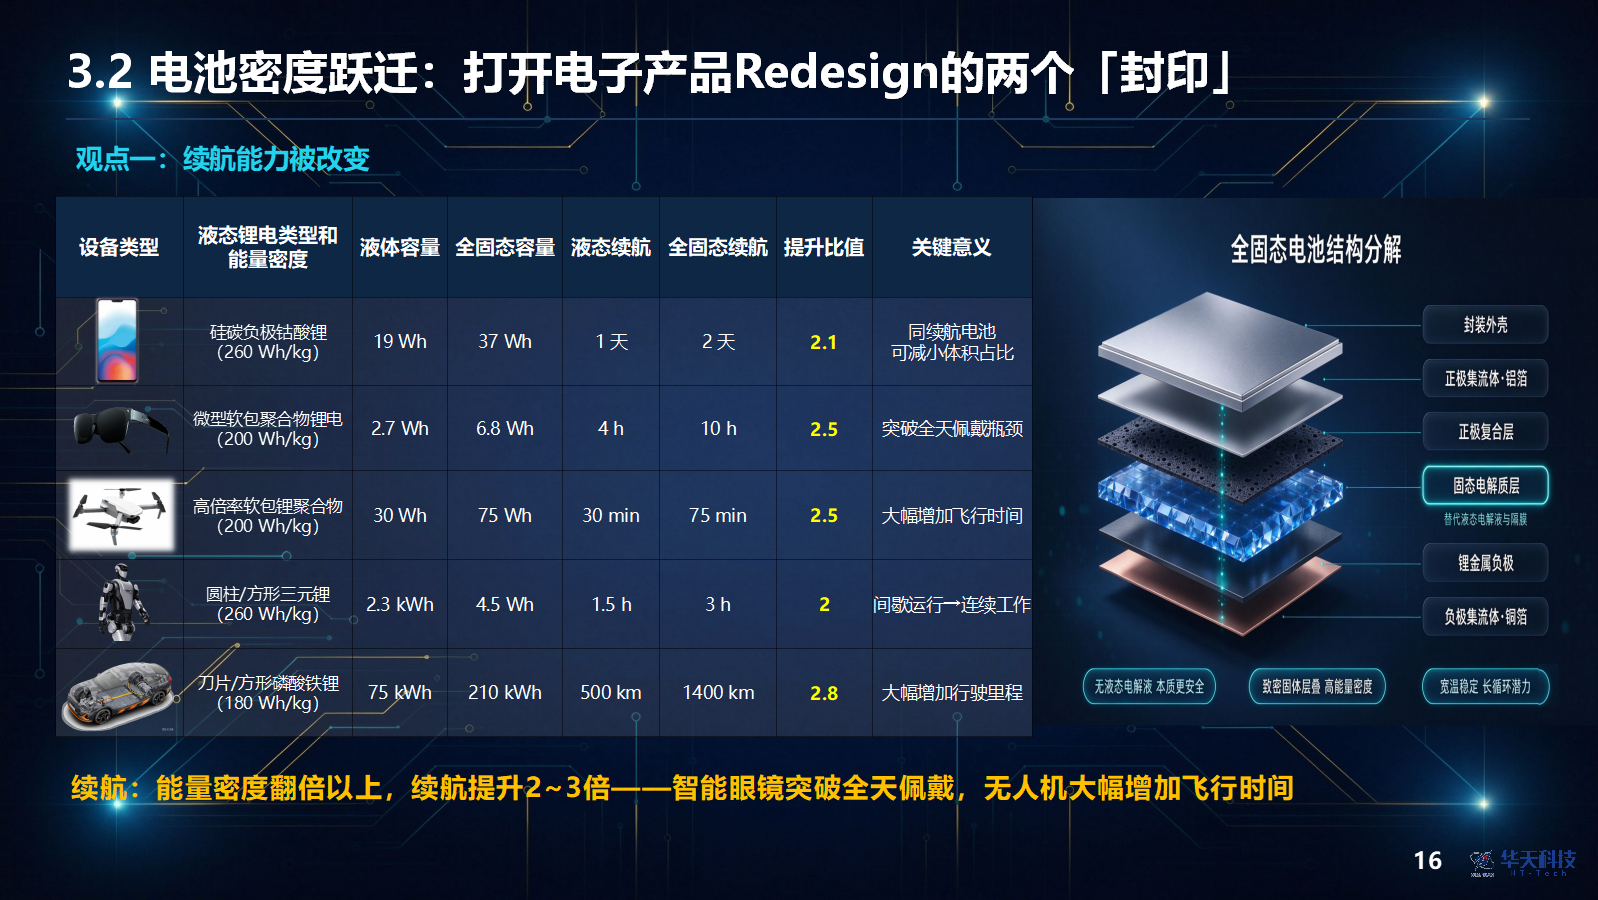
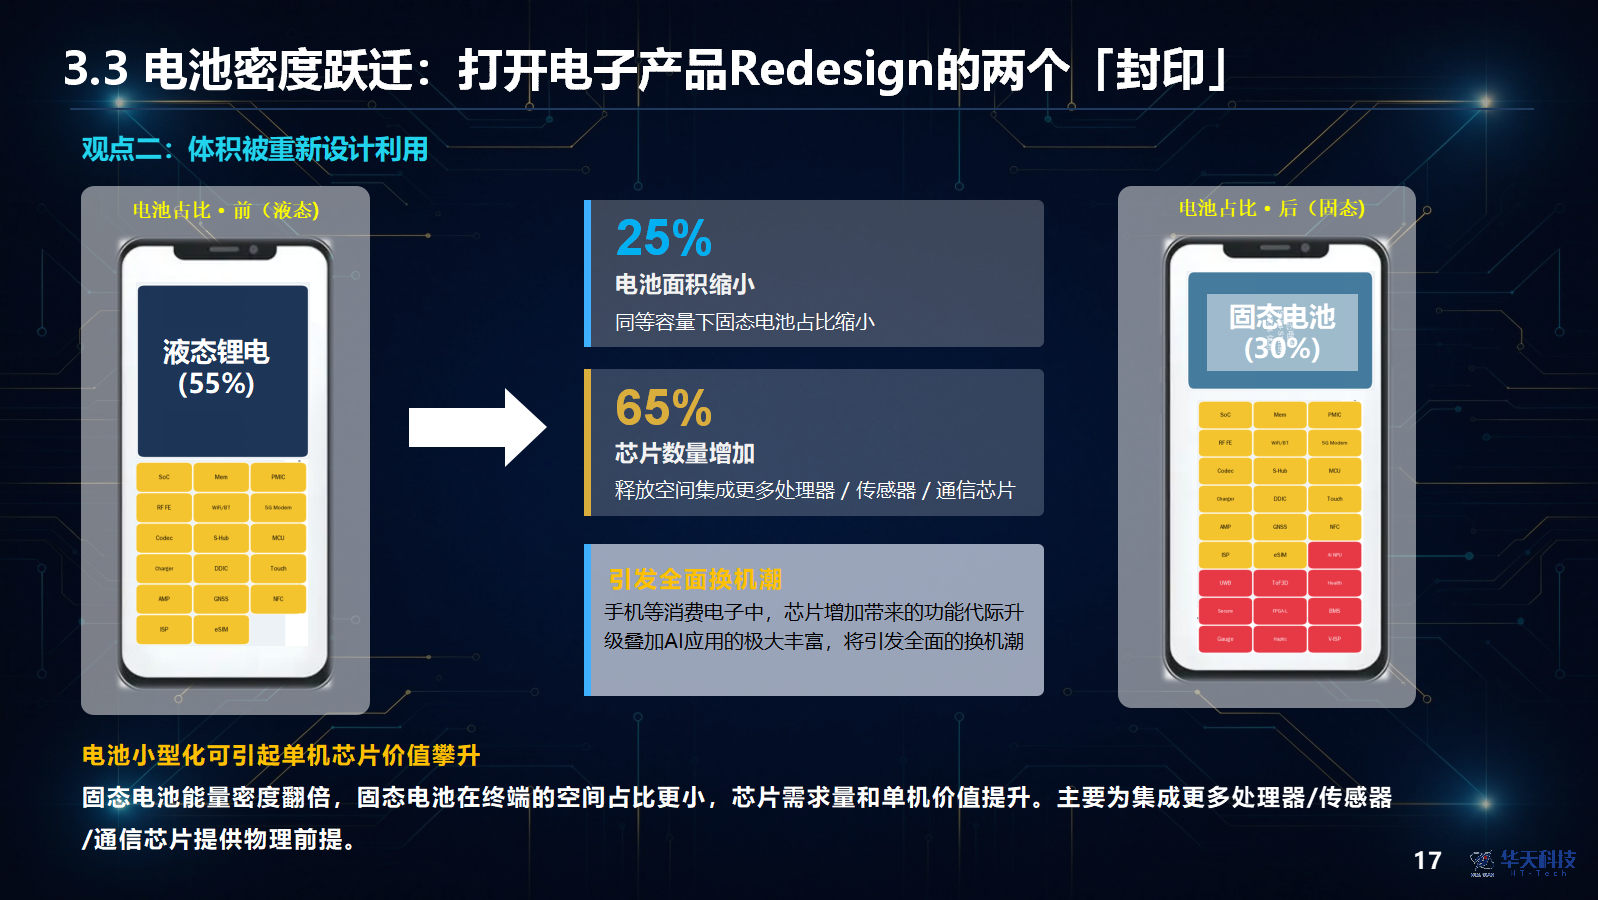
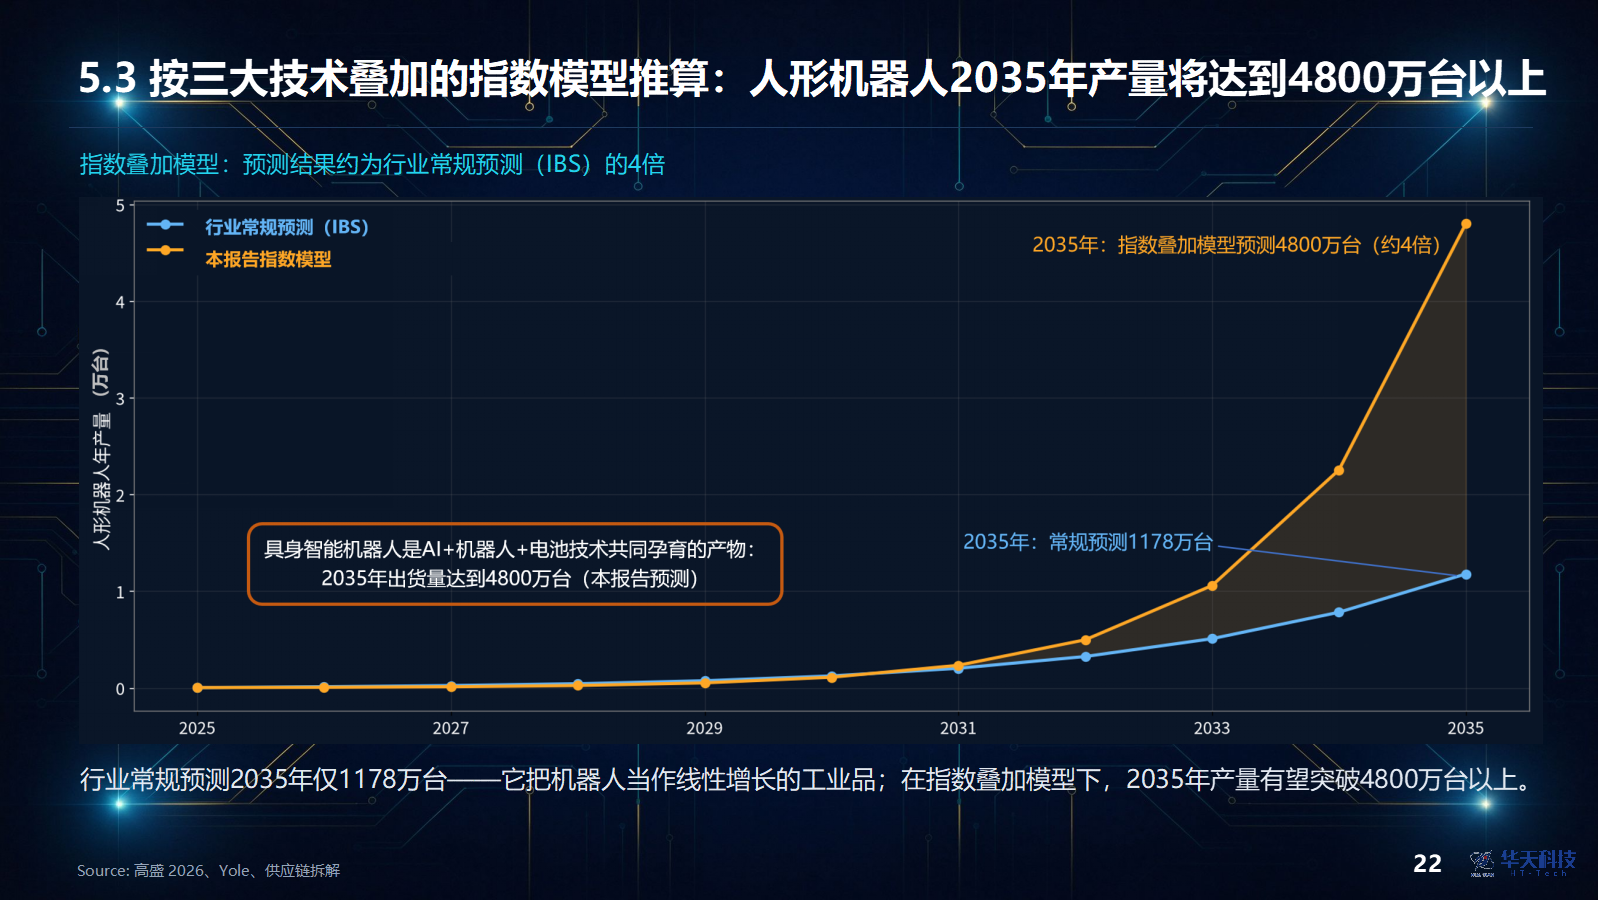
AI一侧,AI半导体已贡献全球半导体近七成收入,占比从2023年的57%升至2025年的73%,2027年预计约75%,2023至2027年年均增速约52%。机器人一侧,全球人形机器人产量预计从2025年的2.4万台增至2035年的1177.8万台,约488倍;按单台400至500颗分立IC估算,芯片用量从约960万至1200万颗增至47亿至59亿颗,年复合增长率82%至85%;单机芯片价值与手机相比,从2025年的13.6倍升至2030年的27.8倍。电池一侧,全固态目标能量密度400至600瓦时每千克,约为液态锂电300瓦时每千克的1.5至2倍,同等容量下续航提升2至3倍;电池在终端内的面积占比可缩小约25%,释放出的空间可多集成约65%的芯片。
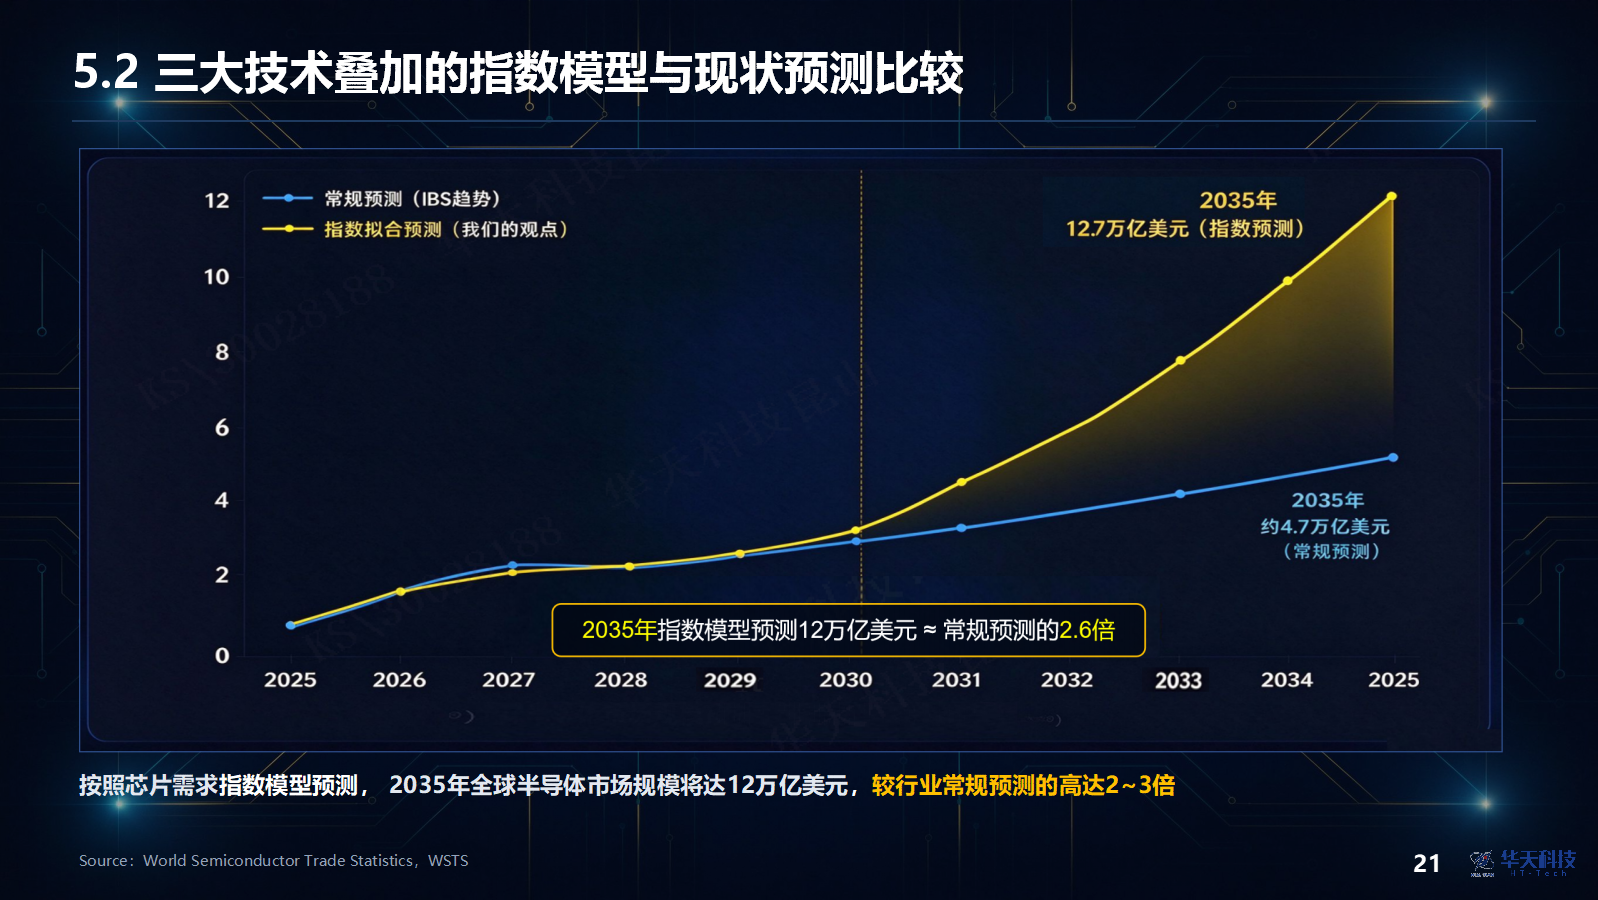
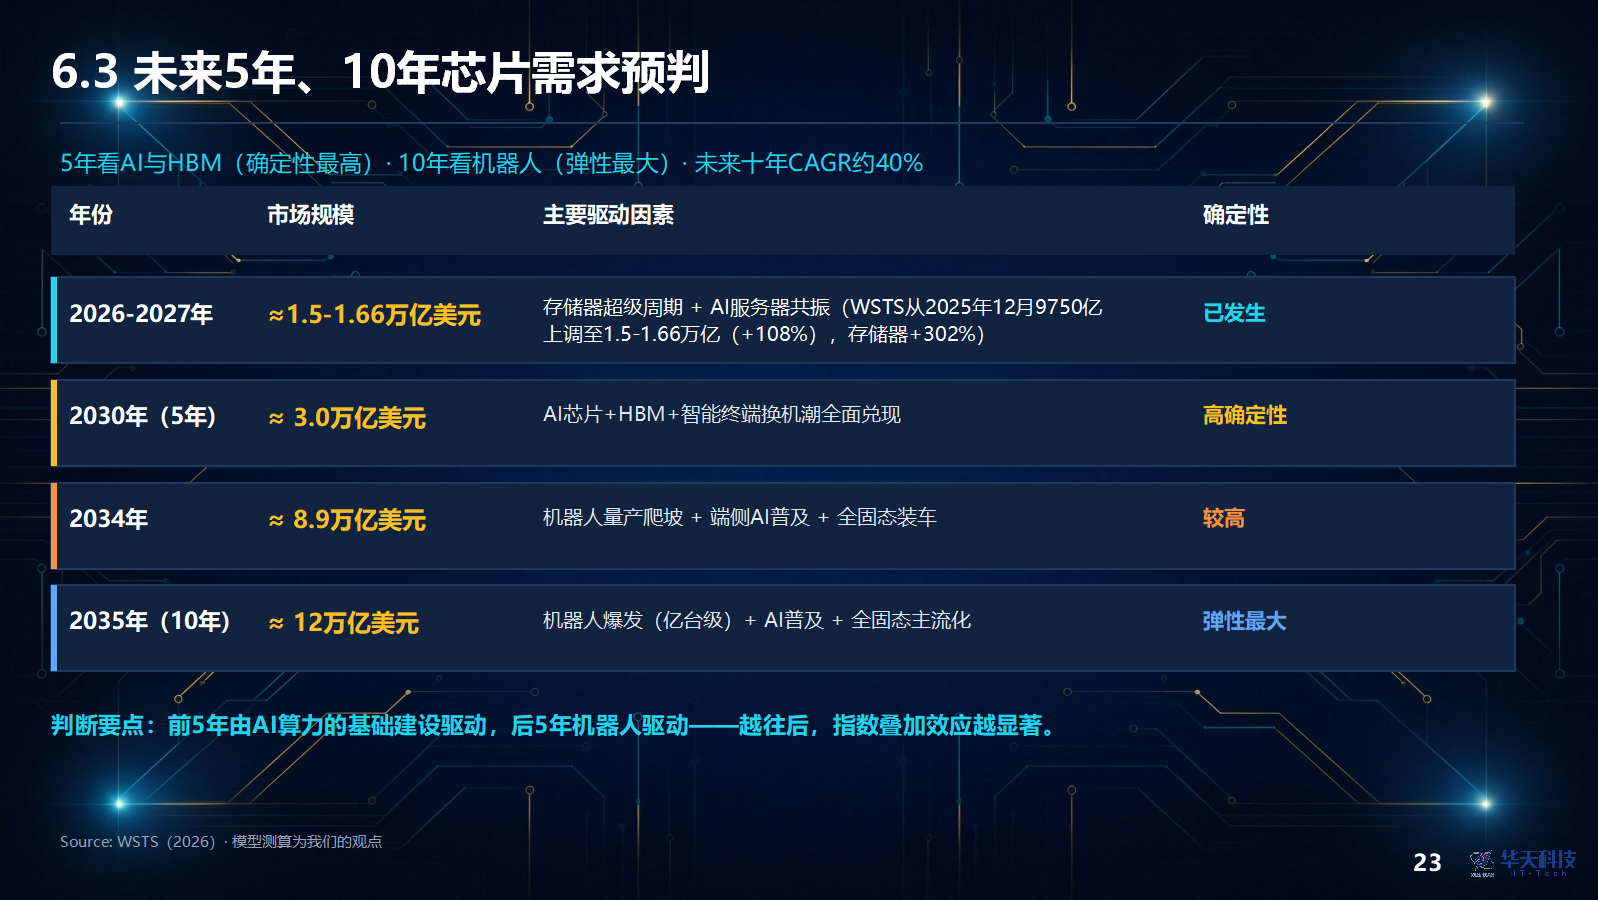
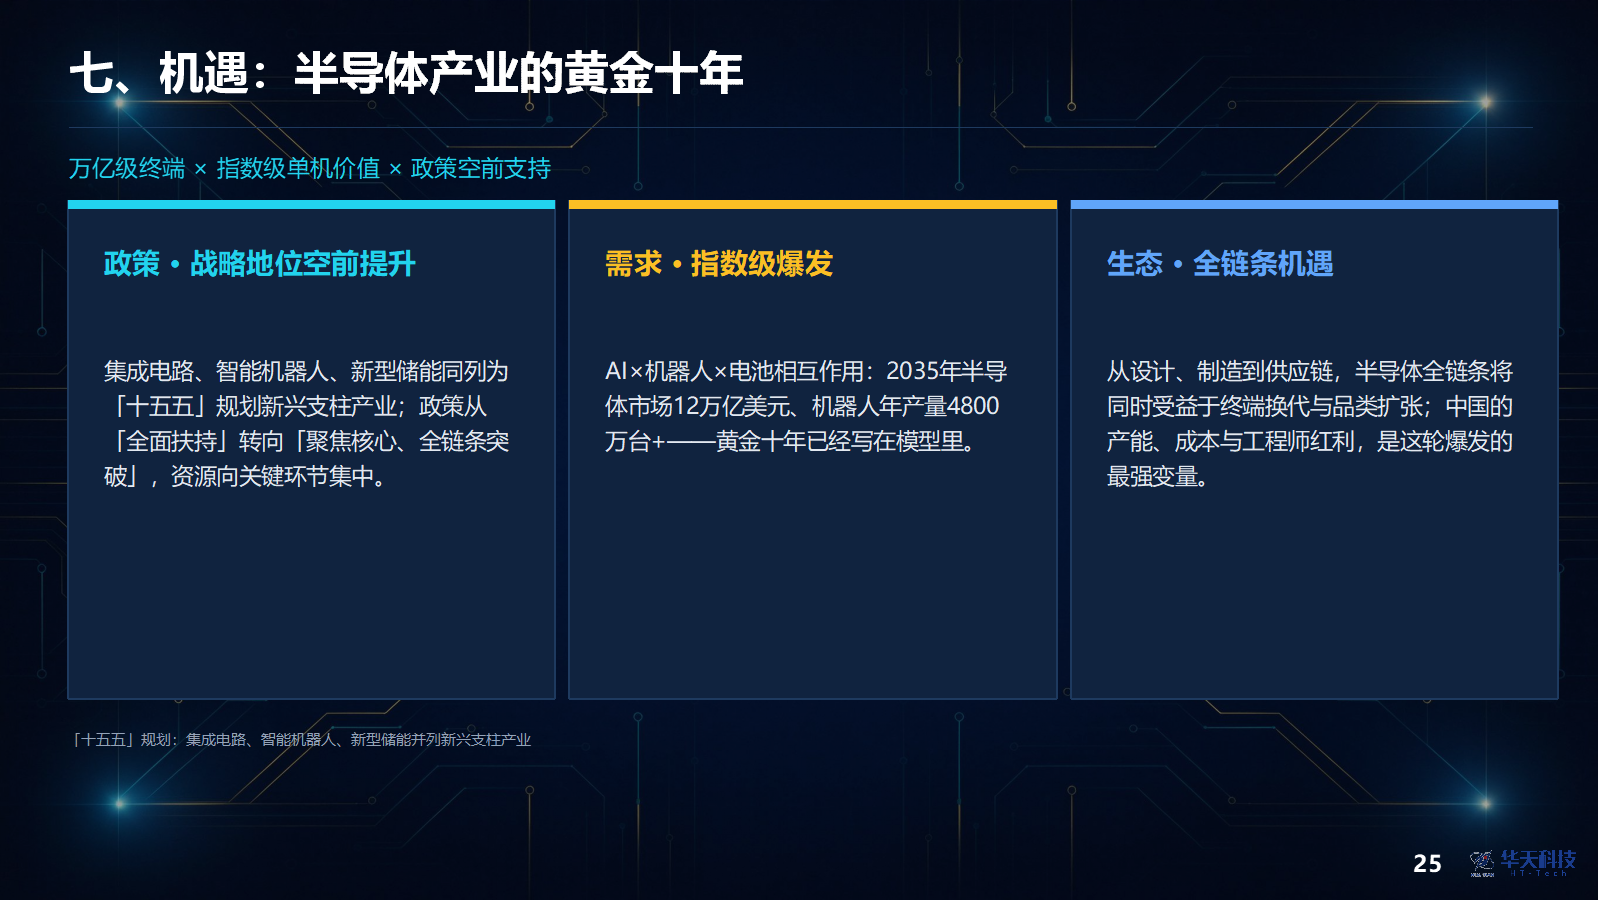
按三大技术叠加的指数模型测算,2035年全球半导体市场规模将达12万亿美元,约为行业常规预测的2至3倍;人形机器人2035年产量有望突破4800万台,约为常规预测1178万台的4倍。这是模型推演而非既成结论,成立依赖三个前提:AI推理成本持续下降、机器人量产成本跨过经济性门槛、固态电池按规划时点量产。就节奏而言,前五年由AI与HBM的基础建设驱动,确定性最高;后五年由机器人驱动,弹性最大;未来十年复合增速约40%。对封测产业的含义很直接:今天的产能结构,必须为十年后的产品结构预留空间。
七、路径:三条主线走向高质量发展
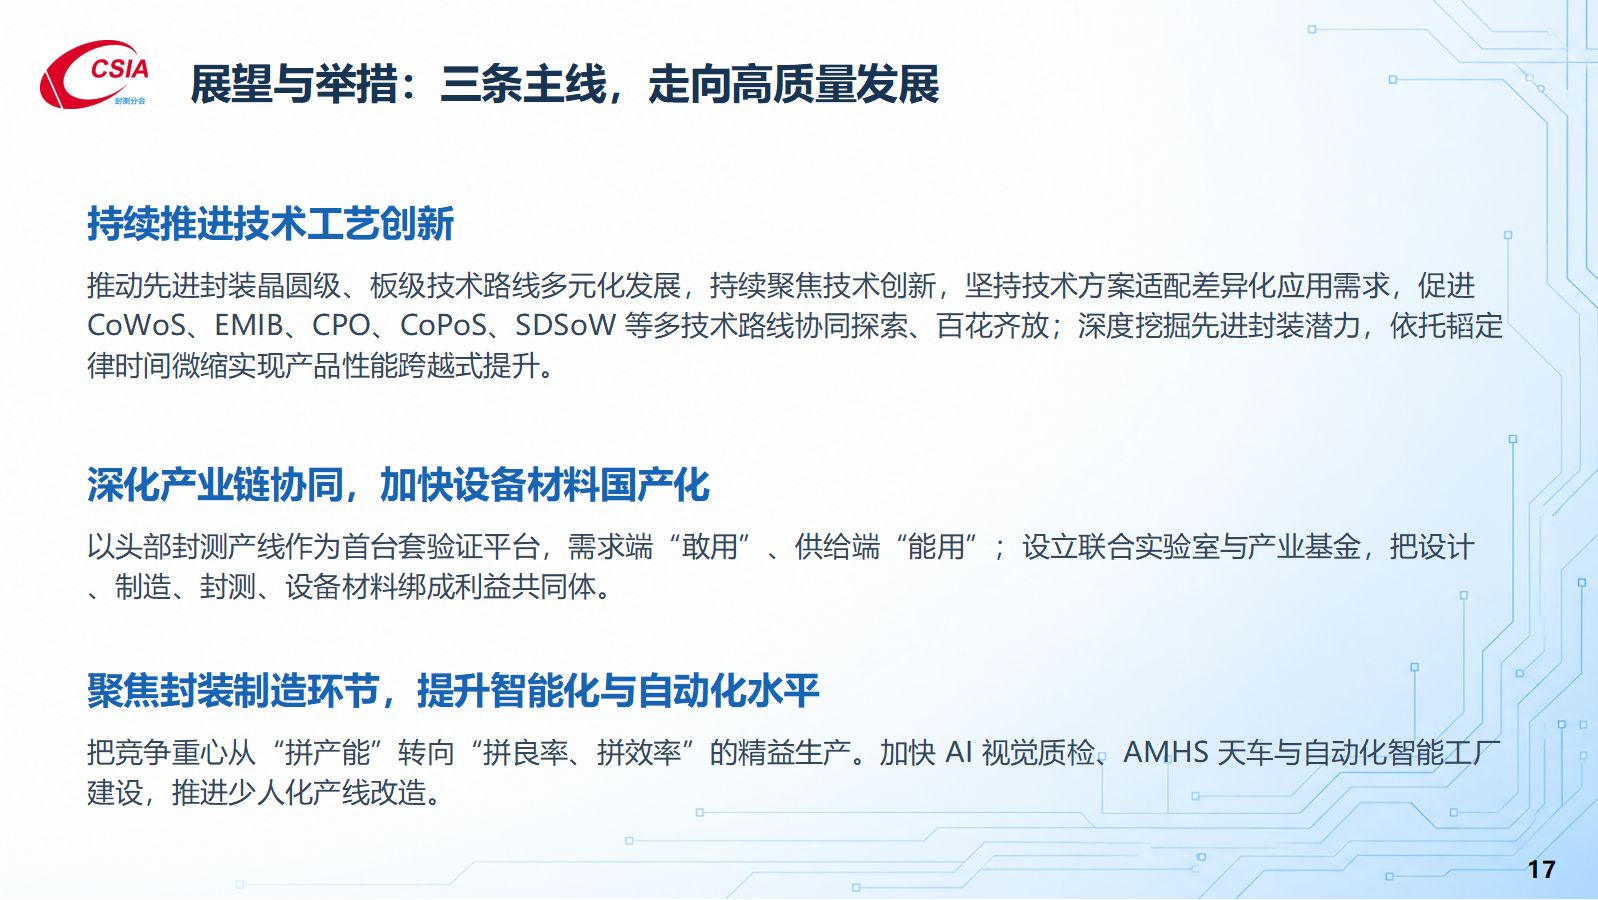
产能普遍扩张之后,决定盈利的不是机台数量,而是良率、周期与人均效率。可行路径包括AI视觉质检、AMHS天车与自动化智能工厂建设,推进少人化产线改造,把封装制造从劳动密集型转向数据驱动型。对先进封装而言,良率每提升一个百分点,对应的是数亿元产出;对传统封装而言,效率决定的是在价格战中能否守住毛利。
国产设备与材料的瓶颈,一半在技术,一半在验证机会。可行做法是把头部封测产线作为首台套验证平台,需求端“敢用”、供给端“能用”;同时设立联合实验室与产业基金,把设计、制造、封测、设备材料绑成利益共同体。设备材料国产化不是封测企业单独能完成的任务,但封测是最有资格提供验证场景的一方。
先进封装应推动晶圆级与板级两条技术路线多元化发展,CoWoS、EMIB、CPO、CoPoS、SDSoW等多条路线协同探索,按差异化应用需求匹配方案,而不是追逐单一“标准答案”。同时深度挖掘现有工艺潜力,以时间维度的微缩换取产品性能的跨越式提升。路线多元的另一层意义是风险分散:在技术路线尚未收敛的阶段,保持多条产线可切换,比押注一条路线更符合产业现实。
八、华天科技先进封装基地分工
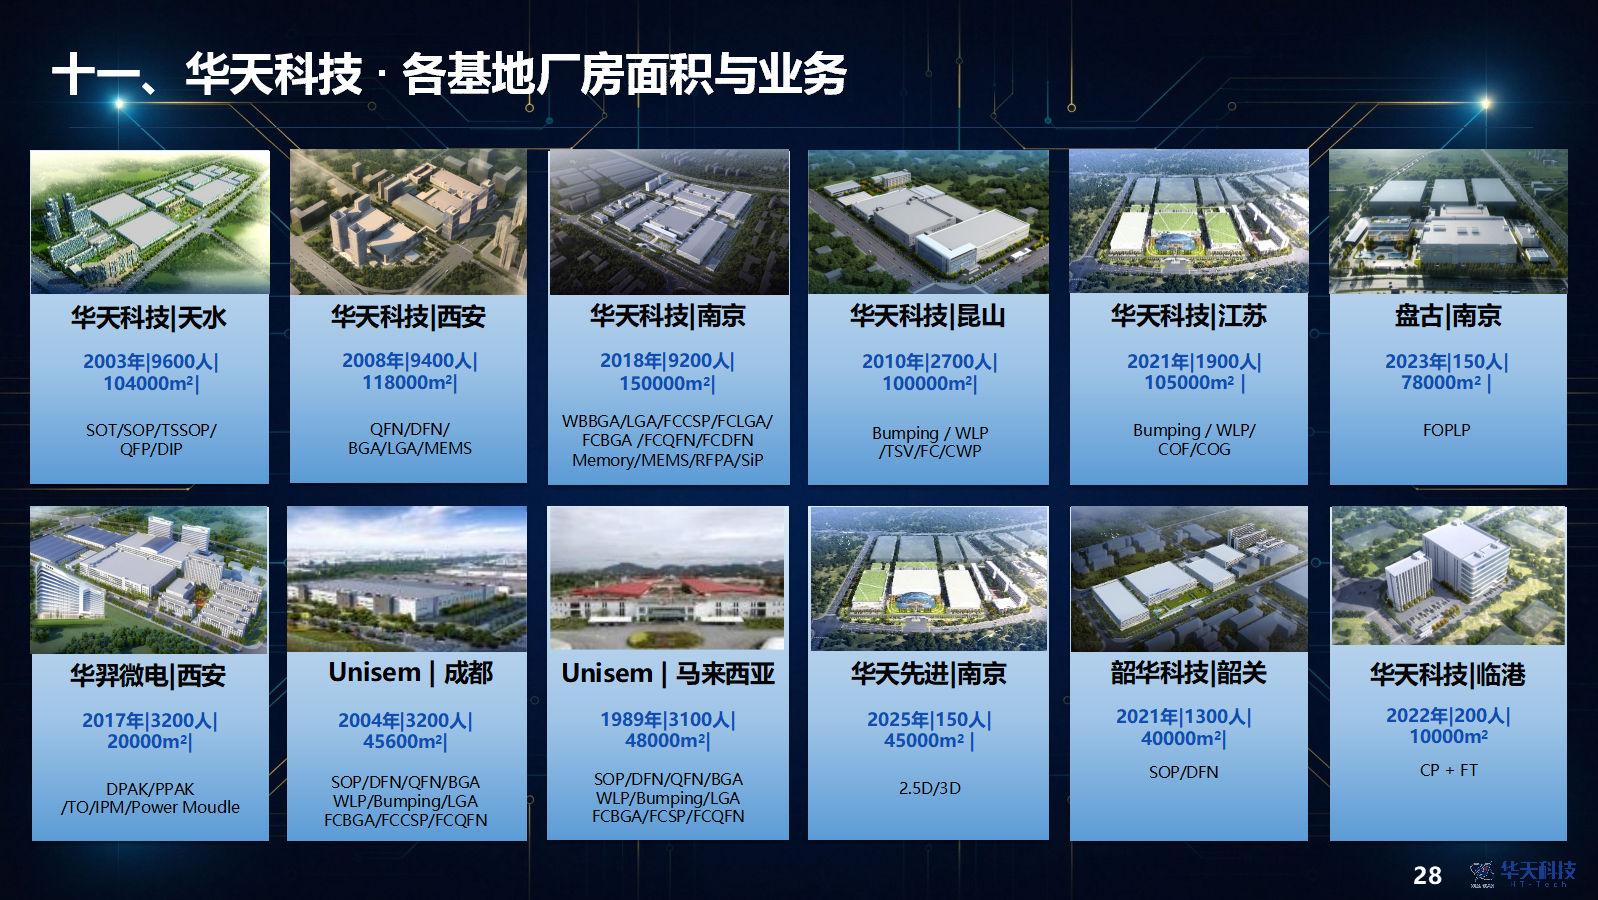
华天科技2025年营业收入216亿元,位列全球封测第六、中国第三;拥有12个以上全球工厂、65万平方米无尘车间、4.41万名员工,月出货量45万片晶圆与100亿颗器件,提供从封装设计、仿真、引线框与基板封装、晶圆级封装到晶圆测试、功能测试与物流配送的一站式服务。
其基地分工呈现清晰的梯次:南京华天(2018年,9200人,15万平方米)承担WB-BGA与LGA、FC-CSP与FC-LGA、FC-BGA与FC-QFN等先进基板类封装,以及Memory、MEMS、RFPA、SiP;昆山(2010年)做Bumping、WLP、TSV、FC与CWP;江苏(2021年)做Bumping、WLP与COF、COG;上海临港(2022年)承担CP与FT测试;韶关与西安分别覆盖分立器件与功率模块;马来西亚与成都的Unisem承接海外及西南产能。更值得注意的是南京的三级布局:2023年成立的盘古半导体做板级封装,2025年成立的华天先进专攻2.5D/3D。同一城市内,“传统先进封装—板级—2.5D/3D”形成完整梯次,正好对应AI大算力与机器人、智能终端两条不同的需求曲线。
这一分工方式给出的启示是:先进封装不是一条产线的升级,而是一组能力在不同基地上的分层配置。区域分工既降低了单一基地的技术风险,也让客户可以在同一供应体系内完成从晶圆级到板级的方案切换。
综合上述报告,可以得到三个判断。第一,需求侧正在经历一次“寒武纪”式的爆发,AI、机器人、电池三条曲线相乘,指数模型下2035年全球半导体市场可达12万亿美元。第二,供给侧的主战场已经从前道制程扩展到封装集成,先进封装是国产算力供应链中最有可能率先突破的一环。第三,窗口期有限,高端代差、设备材料与人才三项短板不会因为市场景气自动消失。
封测是芯片落地的最后一道工序,也是价值兑现的第一道关口。当每一块芯片都成为硅基生命的神经元,封装决定的就不只是良率与成本,而是算力能否被真正交付。未来五年,中国封测产业需要完成的事情很清楚:把规模优势换成技术优势,把订单外溢换成客户黏性,把政策红利换成产业能力。